
Automated Valuation Models (AVM) – Rewolucja w sektorze wycen nieruchomości
Rynek nieruchomości dynamicznie się zmienia, a wraz z nim ewoluują metody wyceny, które odgrywają kluczową rolę w procesach kredytowych, inwestycyjnych i sprzedażowych. Coraz większą popularność zyskują Automated Valuation Models (AVM) – zaawansowane narzędzia oparte na danych i algorytmach, które umożliwiają szybką, obiektywną i skalowalną wycenę nieruchomości.

CEO
11 lip 2025
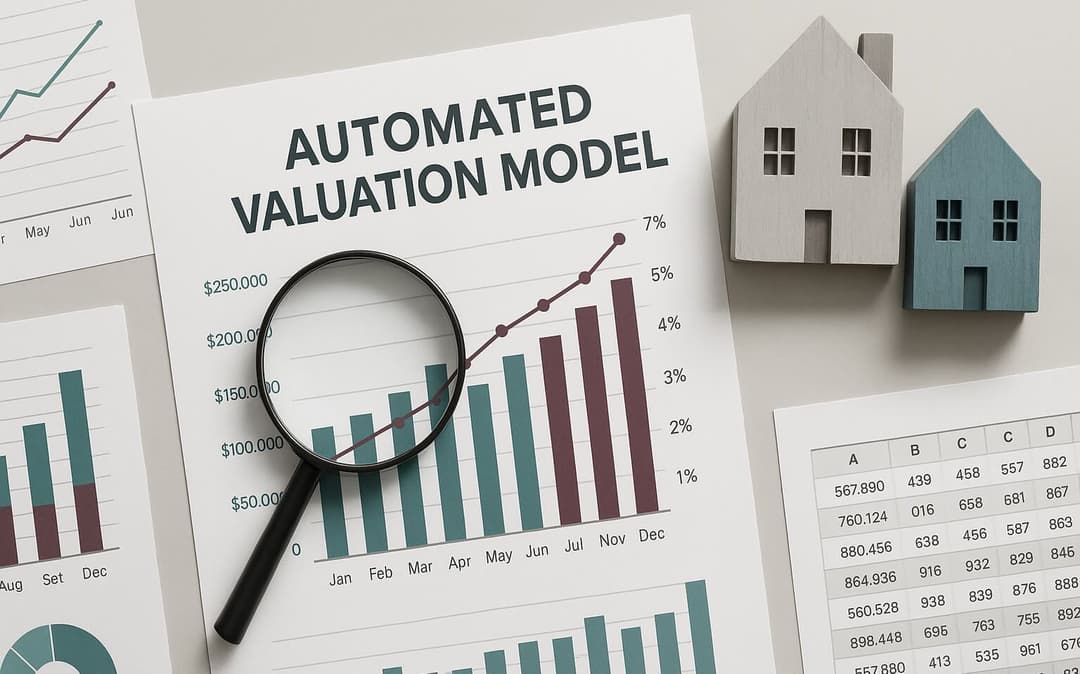
Automated Valuation Models (AVM), czyli automatyczne modele wyceny, to narzędzia analityczne wykorzystujące zaawansowane algorytmy do szacowania wartości nieruchomości bez udziału człowieka. W przeciwieństwie do tradycyjnej wyceny dokonywanej przez rzeczoznawcę majątkowego, AVM działają w pełni cyfrowo, bazując na dużych zbiorach danych i metodach statystycznych. Ich celem jest szybkie, obiektywne i relatywnie tanie określenie wartości rynkowej danej nieruchomości na podstawie danych historycznych, rynkowych i porównawczych.
AVM zdobywają coraz większą popularność na rynkach nieruchomości, szczególnie w krajach rozwiniętych, gdzie dostęp do ustandaryzowanych danych o transakcjach i cechach nieruchomości jest szeroki. Modele te są wykorzystywane nie tylko przez banki do celów kredytowych, ale również przez firmy ubezpieczeniowe, platformy proptechowe, a nawet agencje rządowe. Ich rola rośnie w miarę rozwoju technologii big data, machine learning oraz dostępności cyfrowych rejestrów publicznych.
Powiązane case studies
Mniej porzuconych wniosków dzięki prostszej ścieżce do finansowania
Klient: Horyzont Capital
Branża: Finanse / FinTech

Platforma edukacyjna generująca materiały do nauki programowania z ChatGPT
Klient: Klient (Aplikacja webowa do nauki programowania)
Branża: Edukacja / EdTech
Jak działają modele AVM?
Modele AVM opierają się na zaawansowanej analizie danych i matematycznych algorytmach, które mają na celu oszacowanie wartości nieruchomości poprzez porównanie jej z podobnymi obiektami. Kluczowymi składnikami procesu są dane wejściowe, takie jak:
- ceny transakcyjne nieruchomości o zbliżonych parametrach,
- lokalizacja (kody pocztowe, dzielnice, współrzędne geograficzne),
- powierzchnia, liczba pokoi, rok budowy,
- stan techniczny i standard wykończenia,
- dane makroekonomiczne (np. stopy procentowe, bezrobocie),
- trendy rynkowe w danej okolicy.
Na tej podstawie model buduje matematyczne relacje pomiędzy cechami a ceną, korzystając z regresji, modeli drzewa decyzyjnego, sieci neuronowych czy innych technik uczenia maszynowego. Co istotne, AVM są w stanie przetwarzać setki tysięcy rekordów w czasie rzeczywistym i stale się „uczą”, dzięki czemu ich prognozy mogą z czasem stawać się coraz bardziej precyzyjne.
Ważnym elementem działania AVM jest również ich zdolność do wykrywania anomalii, weryfikowania niespójnych danych i dopasowywania się do zmieniających się warunków rynkowych. Dzięki temu są w stanie dostarczać aktualne i skalowalne wyceny nawet w dynamicznie zmieniającym się środowisku gospodarczym.
Powiązane usługi


Zalety AVM względem tradycyjnych metod wyceny
Automated Valuation Models oferują szereg korzyści, które sprawiają, że coraz częściej stanowią realną alternatywę dla tradycyjnych wycen realizowanych przez rzeczoznawców:
- Szybkość i dostępność – Wyceny generowane przez AVM są dostępne niemal natychmiast, często w ciągu kilku sekund od zapytania. To znacząco przyspiesza procesy decyzyjne, np. przy udzielaniu kredytów hipotecznych czy ocenie portfeli nieruchomościowych.
- Niższy koszt – Koszty operacyjne związane z wdrożeniem i korzystaniem z AVM są znacznie niższe niż honoraria rzeczoznawców. Dla dużych instytucji finansowych lub inwestorów działających na wielu rynkach może to oznaczać milionowe oszczędności rocznie.
- Obiektywizm – AVM eliminują czynnik ludzki, który może wprowadzać subiektywne oceny, nieświadome uprzedzenia czy błędy interpretacyjne. Dzięki temu wycena jest bardziej spójna i oparta na tych samych kryteriach niezależnie od lokalizacji czy wykonawcy.
- Skalowalność – Modele AVM można łatwo wdrożyć w różnych regionach i na dużą skalę, co pozwala obsługiwać jednocześnie setki tysięcy nieruchomości bez zwiększania zasobów ludzkich.
- Transparentność i audytowalność – W przeciwieństwie do narracyjnych raportów rzeczoznawców, AVM pozwalają na śledzenie logiki wyceny, identyfikację danych źródłowych i dokładne uzasadnienie końcowego wyniku.
Mimo tych zalet, AVM nie zawsze są idealnym rozwiązaniem – w wielu przypadkach wymagają uzupełnienia lub walidacji przez eksperta, szczególnie w przypadku nieruchomości nietypowych lub w lokalizacjach z ograniczonym dostępem do danych. Niemniej jednak stanowią potężne narzędzie, które rewolucjonizuje sposób, w jaki patrzymy na wycenę nieruchomości.
Powiązane branże

Wyzwania i ograniczenia automatycznych modeli wyceny
Mimo wielu zalet, AVM nie są wolne od ograniczeń i wyzwań. Oto najważniejsze z nich:
- Jakość i kompletność danych – AVM bazują na danych, dlatego ich skuteczność zależy od tego, jak dokładne, aktualne i pełne są informacje dotyczące nieruchomości. Braki lub błędne dane mogą prowadzić do poważnych przekłamań w wycenie.
- Brak kontekstu lokalnego – Modele AVM mogą nie uwzględniać subtelnych niuansów lokalnych rynków, np. wpływu hałasu z pobliskiej drogi, planów zagospodarowania przestrzennego czy społecznych czynników wpływających na atrakcyjność okolicy.
- Trudności w wycenie niestandardowych nieruchomości – Wycena nieruchomości o unikalnym charakterze, np. zabytków, nieruchomości luksusowych lub budynków po adaptacji, może przekraczać możliwości modelu AVM, który lepiej radzi sobie z typowymi mieszkaniami czy domami jednorodzinnymi.
- Brak walidacji terenowej – W przeciwieństwie do rzeczoznawców, AVM nie dokonują oględzin, więc nie uwzględniają np. faktycznego stanu technicznego, ukrytych uszkodzeń czy zmian niezgłoszonych w dokumentacji.
- Ryzyko „czarnej skrzynki” – Modele oparte na sztucznej inteligencji i machine learningu mogą być trudne do pełnego zrozumienia i audytowania, szczególnie gdy używają złożonych algorytmów (np. głębokich sieci neuronowych), co może budzić nieufność wśród regulatorów i klientów.
Zastosowanie AVM w praktyce
Automatyczne modele wyceny znajdują dziś szerokie zastosowanie w różnych sektorach rynku nieruchomości i finansów. Przykładowe obszary ich wykorzystania to:
- Bankowość i kredyty hipoteczne – Instytucje finansowe korzystają z AVM do szybkiej i zautomatyzowanej oceny wartości zabezpieczenia kredytowego, szczególnie przy niskim LTV (loan-to-value). Umożliwia to przyspieszenie decyzji kredytowych i obniżenie kosztów operacyjnych.
- Firmy ubezpieczeniowe – Ubezpieczyciele wykorzystują AVM do oceny wartości majątku nieruchomego przy ustalaniu składek ubezpieczeniowych, a także do szybkiej analizy ryzyka.
- Platformy proptechowe – Serwisy oferujące wyszukiwarki mieszkań, porównywarki cen czy usługi doradztwa inwestycyjnego integrują AVM, aby zapewniać użytkownikom natychmiastowe wyceny nieruchomości lub prognozy rynkowe.
- Zarządzanie portfelami nieruchomości – Fundusze inwestycyjne, REIT-y i firmy zarządzające dużymi portfelami nieruchomości korzystają z AVM do bieżącego monitorowania wartości aktywów i podejmowania decyzji inwestycyjnych.
- Administracja publiczna – Niektóre urzędy skarbowe i gminy wykorzystują AVM do masowej wyceny nieruchomości na potrzeby podatkowe, planowania przestrzennego czy rewizji opłat lokalnych.
AVM zwiększają efektywność procesów, umożliwiają automatyzację i wspierają podejmowanie decyzji w czasie rzeczywistym, co czyni je niezwykle cennym narzędziem w nowoczesnej gospodarce cyfrowej.
Rola sztucznej inteligencji w rozwoju AVM
Sztuczna inteligencja (AI) odgrywa kluczową rolę w rozwoju nowoczesnych modeli AVM, przenosząc je na zupełnie nowy poziom precyzji i adaptacyjności. Dzięki zastosowaniu algorytmów uczenia maszynowego (machine learning) i głębokiego uczenia (deep learning), możliwe jest tworzenie modeli, które:
- automatycznie uczą się na podstawie nowych danych – zamiast polegać na statycznych regułach, modele AI aktualizują swoje prognozy w czasie rzeczywistym, reagując na zmieniające się warunki rynkowe,
- wykrywają wzorce i zależności trudne do zauważenia dla człowieka – np. wpływ niuansów urbanistycznych, mikrotrendów cenowych czy nieregularności w rozkładzie demograficznym,
- łączą dane z wielu źródeł – takich jak zdjęcia satelitarne, dane z dronów, informacje pogodowe czy social media, co rozszerza kontekst analizy i poprawia jakość wyceny,
- personalizują wyceny – uwzględniając preferencje użytkowników, kontekst inwestycyjny czy indywidualne parametry obiektu, np. efektywność energetyczną lub możliwości adaptacyjne.
AI umożliwia tworzenie hybrydowych modeli, które łączą zalety tradycyjnych technik statystycznych z inteligentnym przetwarzaniem danych. To sprawia, że AVM stają się coraz bardziej dynamiczne, skalowalne i zaufane, zarówno przez instytucje, jak i użytkowników indywidualnych. W przyszłości możemy spodziewać się jeszcze większego zbliżenia tych modeli do rzeczywistych warunków rynkowych, a nawet integracji z technologiami predykcyjnymi i automatycznym doradztwem inwestycyjnym.
FAQ
FAQ – Automated Valuation Models (AVM)
Automated Valuation Models (AVM) to systemy wykorzystujące algorytmy uczenia maszynowego do automatycznej wyceny nieruchomości. Analizują dane historyczne (transakcje, ceny ofertowe, podobne nieruchomości w okolicy), cechy nieruchomości (metraż, lokalizacja, rok budowy, piętro, balkon) i parametry rynkowe (trendy cenowe, lokalna konkurencja), generując oszacowanie wartości w sekundy. Klasyczne zastosowania — Zillow Zestimate (USA), Otodom Estymator (Polska), banki dla kredytów hipotecznych, agencje pośrednictwa.
Zależy od jakości danych i specyfiki rynku. W USA, gdzie dostępne są szczegółowe dane transakcyjne — błąd typowo 5–10 procent (Zillow podaje 1,9 procent dla zalistowanych domów). W Polsce — mniejsza precyzja, około 10–20 procent błędu, bo dane transakcyjne są mniej dostępne. Dla typowych mieszkań w dużych miastach (Warszawa, Kraków, Wrocław) — wystarczająco dokładne. Dla nietypowych nieruchomości (zabytkowe, ekskluzywne, prywatne wille) — duże błędy, AVM jest niewystarczający, potrzebny rzeczoznawca.
Pod maską — modele uczenia maszynowego trenowane na milionach transakcji. Klasyczne podejścia — Hedonic Pricing Model (regresja liniowa z cechami nieruchomości), Gradient Boosting (XGBoost, LightGBM) dla bardziej skomplikowanych zależności, Neural Networks dla bardzo dużych zbiorów. Dane wejściowe — lokalizacja (kluczowa, geokoder + analizy okolicy), metraż, liczba pokoi, rok budowy, piętro, dodatkowe cechy (balkon, ogród, parking). Plus dane kontekstowe — trendy rynkowe, sezonowość, lokalna podaż. Model uczy się na historycznych transakcjach, przewiduje wartość nowych.
Banki — przy kredytach hipotecznych, do szybkiego sprawdzenia, czy nieruchomość uzasadnia wnioskowaną kwotę. Agencje pośrednictwa — wsparcie agentów przy wycenach wstępnych i weryfikacji ofert klientów. Portale nieruchomości pokazujące użytkownikom estymatory wartości. Firmy pożyczkowe udzielające finansowania pod zastaw nieruchomości. Ubezpieczyciele — wyceny na potrzeby polis. Inwestorzy — szybka ocena, czy cena ofertowa jest rynkowa. Wreszcie sami właściciele, sprawdzający wartość przed sprzedażą albo wynajmem.
AVM — szybkie (sekundy), tanie (lub darmowe), dla typowych nieruchomości wystarczająco dokładne. Wystarcza dla orientacji w cenie, ofertowanie na portalach, wstępne sprawdzanie inwestycji. Rzeczoznawca — wolne (1–2 tygodnie), drogie (1000–3000 złotych), ale legalnie ważne. Wymagane do kredytu hipotecznego (formalne operatywum), sądu (sprawy spadkowe, rozwód, podział majątku), dla nietypowych nieruchomości. Praktycznie — najpierw AVM (orientacja), potem rzeczoznawca (gdy potrzebne formalne).
Blog
Powiązane artykuły
AI
Predykcja w nieruchomościach - jak dane o najmie pomagają prognozować ryzyko
Historia płatności, terminy umów i zgłoszenia najemców mówią o ryzyku więcej, niż się wydaje. Pokazujemy, jak predykcja w nieruchomościach pomaga wcześniej zauważyć zaległości, nieprzedłużone umowy i pustostany, jakich danych potrzebuje model i jak zamienić jego wynik w decyzje zarządcy.
Tomasz Kozon
01 paź 2026
business intelligence
Cloud kitchens - czym są i jak technologia zmienia branżę gastronomiczną
Cloud kitchens to kuchnie bez sali, które sprzedają wyłącznie przez dostawy. Wyjaśniamy, jakie modele kryją się pod tą nazwą, gdzie kuchnia dostawcza traci marżę i jakie oprogramowanie pozwala jej działać bez rzędu tabletów i ręcznie przepisywanych zamówień.
Tomasz Kozon
28 wrz 2026
business intelligence
Konfigurator ubrań made-to-measure w e-commerce - jak go zaprojektować i wdrożyć?
Klient podaje wymiary, wybiera tkaninę i kołnierzyk - a krawiec szyje tylko dla niego. Konfigurator ubrań made-to-measure zmienia model operacyjny firmy, nie tylko kanał sprzedaży. Sprawdź, jak go zaprojektować, jaką architekturę wybrać i kiedy inwestycja ma sens.
Tomasz Kozon
18 wrz 2026
business intelligence
Self-service w B2B e-commerce - dlaczego klienci biznesowi tego oczekują?
Klient hurtowy chce sam sprawdzić swoją cenę, status dostawy i fakturę, zamiast czekać na oddzwonienie handlowca. Wyjaśniamy, czego klienci biznesowi oczekują od samoobsługi, co musi działać pod spodem i kiedy taki portal się nie opłaci.
Tomasz Kozon
07 wrz 2026
business intelligence
Cyfryzacja procesu leasingowego: od wniosku do podpisania umowy w aplikacji
Od lipca 2025 r. umowa leasingu wymaga tylko formy dokumentowej, więc cała ścieżka od wniosku do podpisu mieści się w aplikacji. Co to zmienia w projekcie systemu, gdzie proces nadal się zatrzymuje i kiedy takie wdrożenie się nie opłaca.
Tomasz Kozon
05 wrz 2026
business intelligence
Konfigurator mebli online jako narzędzie sprzedaży mebli na zamówienie
Wycena szafy na wymiar w trzech mailach i kilka dni czekania na odpowiedź to codzienność wielu producentów mebli. Pokazujemy, jak konfigurator mebli online skraca tę drogę, czego wymaga od firmy i kiedy jego budowa się nie zwraca.
Tomasz Kozon
28 sie 2026