

Predykcja w nieruchomościach - jak dane o najmie pomagają prognozować ryzyko
Historia płatności, terminy umów i zgłoszenia najemców mówią o ryzyku więcej, niż się wydaje. Pokazujemy, jak predykcja w nieruchomościach pomaga wcześniej zauważyć zaległości, nieprzedłużone umowy i pustostany, jakich danych potrzebuje model i jak zamienić jego wynik w decyzje zarządcy.

CEO
01 paź 2026
Predykcja w nieruchomościach to wykorzystanie danych, które zarządca i tak zbiera, do oceny, co wydarzy się w portfelu w najbliższych miesiącach. Który najemca zacznie spóźniać się z czynszem. Która umowa nie zostanie przedłużona. Ile czasu lokal będzie stał pusty po wyprowadzce. Odpowiedzi rzadko wynikają z jednej informacji. Zwykle składają się z kilkunastu drobnych sygnałów, które osobno nikogo nie niepokoją. W większości firm te sygnały są rozproszone. Wpłaty widzi księgowość, zgłoszenia usterek dział techniczny, a rozmowy o przedłużeniu umowy prowadzi asset manager, który trzyma notatki we własnej skrzynce mailowej. Nikt nie widzi całości, więc ryzyko wychodzi na jaw dopiero wtedy, gdy przyjmuje postać konkretnej straty: drugiej nieopłaconej faktury albo wypowiedzenia na biurku.
Jako software house budujemy systemy dla firm zarządzających najmem i łączymy je z księgowością, portalami i narzędziami analitycznymi. Poniżej opisujemy, jakie ryzyka da się sensownie prognozować, które dane o najmie mają największą wartość, jak zbudować pierwszy model i gdzie takie projekty najczęściej się wykładają. Bez obietnic, że algorytm zastąpi doświadczonego zarządcę. Nie zastąpi.
Jakie ryzyka w najmie da się przewidzieć
Najczęściej prognozuje się trzy rodzaje zdarzeń. Pierwsze to zaległości czynszowe, czyli sytuacja, w której najemca przestaje płacić w terminie albo płaci tylko część kwoty. Drugie to nieprzedłużenie umowy, które w najmie mieszkaniowym oznacza rotację lokatorów, a w komercyjnym - lukę w przychodach budynku i koszt aranżacji dla nowego najemcy. Trzecie to pustostan: jak długo lokal pozostanie niewynajęty i ile to będzie kosztować.
Każde z tych ryzyk wygląda inaczej w zależności od segmentu. W najmie instytucjonalnym i w coliving oraz projektach PRS portfel liczy setki lub tysiące umów, więc łatwiej o dane, na których model się uczy. W biurowcu z trzydziestoma najemcami każde nieprzedłużenie jest osobną historią, a statystyka ma mniej do powiedzenia. Tam predykcja działa raczej jak system wczesnego ostrzegania niż jak precyzyjny kalkulator prawdopodobieństwa. Są też ryzyka, których z danych o najmie przewidzieć się nie da. Nagła upadłość dużego najemcy komercyjnego, zmiana przepisów czy pożar nie zostawiają śladów w historii płatności. Dobry projekt zaczyna się od uczciwego oddzielenia tego, co model może zobaczyć, od tego, czego nie zobaczy nigdy.
Powiązane case studies
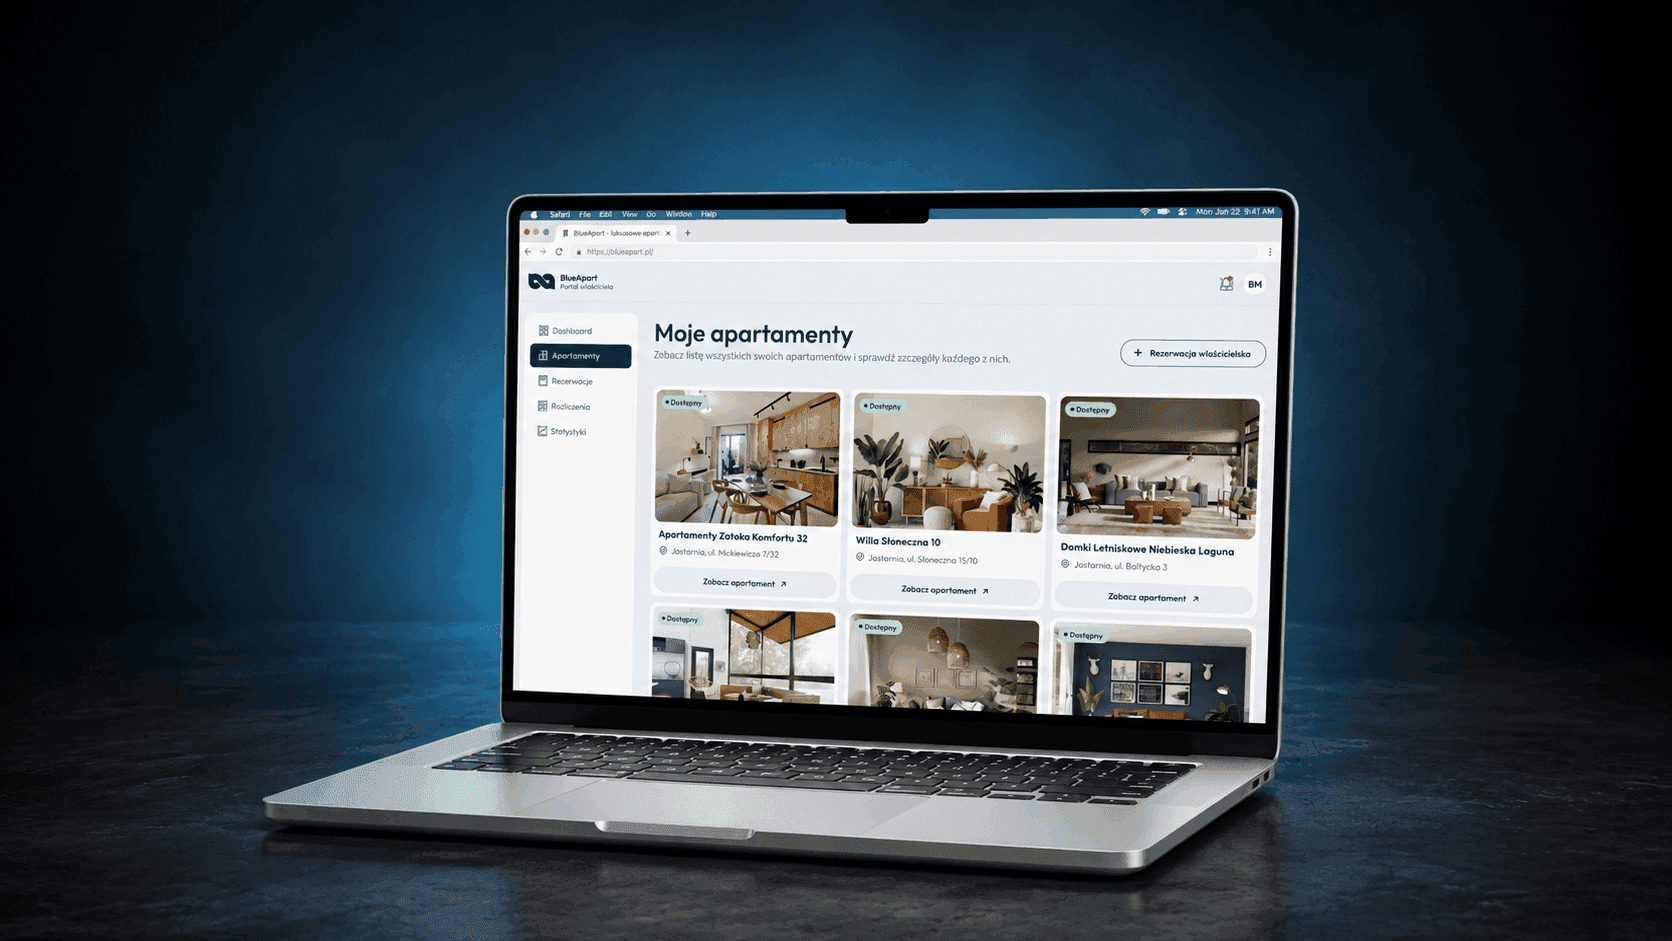
Mniej ręcznej obsługi właścicieli dzięki samoobsługowemu panelowi BlueApart
Klient: BlueApart
Branża: Nieruchomości / PropTech
Dane o najmie, które mówią najwięcej
Najcenniejszym źródłem jest historia płatności. Nie sama informacja, czy czynsz wpłynął, ale jego rytm: w którym dniu miesiąca najemca zwykle płaci, czy ten dzień przesuwa się z miesiąca na miesiąc, czy pojawiają się wpłaty częściowe, czy najemca prosi o rozłożenie należności na raty. Wartość takich danych widać też poza branżą nieruchomości. W badaniu TransUnion opisanym przez National Mortgage News, przeprowadzonym na próbie miliona konsumentów w USA, dołączenie historii płatności czynszu do tradycyjnych danych kredytowych sprawiło, że modele były co najmniej o 10 proc. skuteczniejsze w przewidywaniu nowych opóźnień powyżej 90 dni w spłacie kredytów. Drugim źródłem jest sama umowa. Data końca, okres wypowiedzenia, klauzule indeksacyjne, opcje przedłużenia czy prawo do wcześniejszego rozwiązania określają, kiedy ryzyko w ogóle może się zmaterializować. W portfelach komercyjnych te informacje często siedzą w PDF-ach, dlatego pierwszym krokiem bywa narzędzie do analizy umów najmu (lease abstraction), które wyciąga z dokumentów ustrukturyzowane dane.
Model zasilają zwykle także dane z codziennej obsługi:
- zgłoszenia serwisowe i reklamacje - ich liczba, czas rozwiązania i to, czy najemca wracał z tą samą sprawą,
- aktywność w portalu lub aplikacji najemcy, np. logowania, pobrane faktury, zapytania o warunki,
- wykorzystanie powierzchni w nieruchomościach komercyjnych, mierzone danymi z kontroli dostępu lub rezerwacji sal,
- zmiany w kosztach utrzymania lokalu, takie jak podwyżki opłat eksploatacyjnych,
- dane rynkowe: stawki ofertowe w okolicy, liczba konkurencyjnych lokali, czas wynajmu podobnych powierzchni.
Kilka z tych danych firmy już mają, tylko nie w jednym miejscu. Dobrze pokazuje to samoobsługowy panel właściciela dla BlueApart, w którym przychody, obłożenie, rezerwacje i rozliczenia apartamentów korzystają ze wspólnego zaplecza z systemem rezerwacji. Gdy dane mają jedno źródło, zbudowanie na nich prognozy jest znacznie prostsze.
Ostrożności wymaga dobór cech. Model nie powinien opierać się na informacjach, które mogą prowadzić do dyskryminacji najemców, takich jak wiek, pochodzenie czy stan zdrowia. Zachowanie płatnicze i przebieg umowy wystarczą. I dają lepsze wyniki.
Jak działa predykcja w nieruchomościach krok po kroku
Sam algorytm to mniejsza część pracy. Większość czasu zajmuje przygotowanie danych i ustalenie, na jakie pytanie model ma odpowiadać.
Precyzyjna definicja zdarzenia
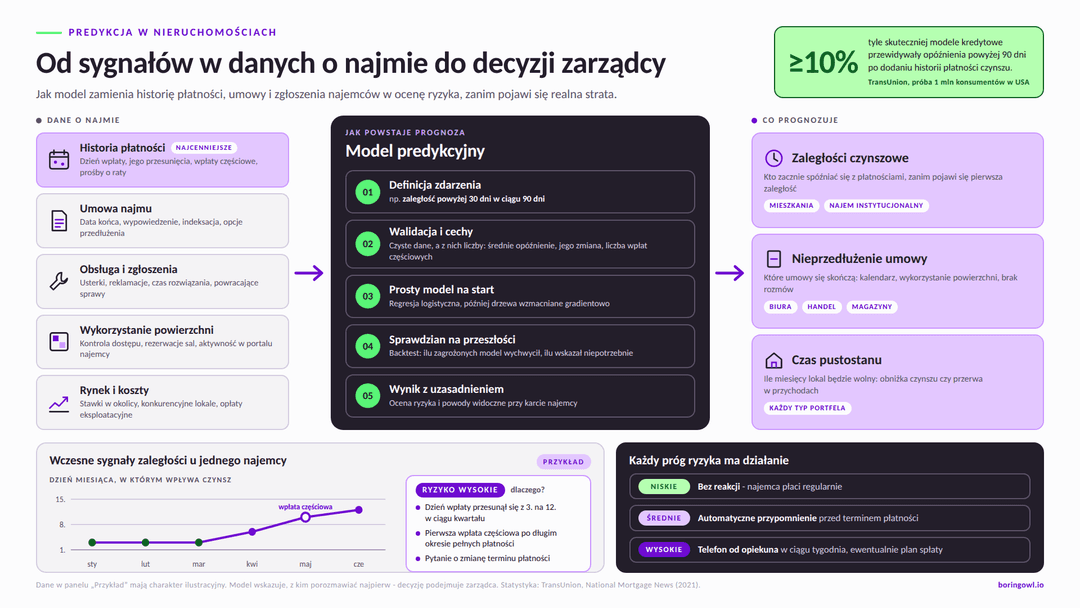
„Najemca z problemami” to za mało. Model potrzebuje definicji, którą da się sprawdzić w danych, na przykład: zaległość powyżej 30 dni w ciągu najbliższych 90 dni. Albo: brak podpisanego aneksu przedłużającego na sześć miesięcy przed końcem umowy. Od tej definicji zależy wszystko dalej, łącznie z tym, jakie działania uruchomi wynik.
Cechy zamiast surowych danych
Model nie uczy się na tabeli wpłat, tylko na cechach, czyli liczbach opisujących zachowanie najemcy. Średnie opóźnienie z ostatnich sześciu miesięcy. Zmiana tego opóźnienia względem poprzedniego półrocza. Liczba wpłat częściowych. Odsetek zgłoszeń serwisowych, które wróciły. Miesiące do końca umowy. Dobre cechy powstają ze współpracy analityka z zarządcą, który wie, co w zachowaniu najemcy zwykle poprzedza kłopoty.
Zanim cokolwiek trafi do modelu, dane trzeba sprawdzić. Zdublowane wpłaty, umowy bez daty końca czy najemcy zapisani pod dwiema nazwami potrafią zepsuć wynik bardziej niż słaby algorytm. Dlatego walidacja danych na etapie importu jest pierwszym elementem każdego takiego systemu.
Prosty model na początek
Na start zwykle wystarczy regresja logistyczna, czyli model, który z kilkunastu cech wylicza prawdopodobieństwo wystąpienia zdarzenia i pozwala łatwo sprawdzić, która cecha ma największy wpływ. To jedna z najstarszych metod, dzięki którym modele uczą się na danych z przeszłości. Gdy prosta wersja działa i zespół jej ufa, można sięgnąć po bardziej złożone metody, na przykład drzewa decyzyjne wzmacniane gradientowo, które lepiej wychwytują nieoczywiste zależności. W praktyce takie modele buduje się najczęściej w Pythonie z biblioteką scikit-learn.
Sprawdzian na przeszłości
Model sprawdza się, cofając się w czasie. Bierze się stan portfela sprzed roku, każe modelowi wskazać najemców zagrożonych zaległością i porównuje wynik z tym, co wydarzyło się naprawdę. Ta metoda nazywa się backtestem. Pokazuje, ilu problematycznych najemców model wychwycił i ilu wskazał niepotrzebnie. Oba błędy mają swój koszt: przeoczona zaległość to strata, a fałszywy alarm to zirytowany dobry najemca i czas zespołu.
Wczesne sygnały zaległości w portfelu mieszkań
Weźmy firmę, która zarządza kilkuset mieszkaniami na wynajem w dwóch miastach. Większość najemców płaci regularnie, ale co miesiąc kilka osób wpada w zaległości, a odzyskanie pieniędzy po trzech miesiącach jest dużo trudniejsze niż po trzech tygodniach.
Model nie wskazuje „złych najemców”. Wskazuje zmianę zachowania. Typowe sygnały, które razem podnoszą wynik ryzyka, to:
- przesunięcie dnia wpłaty, np. z trzeciego na dwunasty dzień miesiąca w ciągu kwartału,
- pierwsza wpłata częściowa po długim okresie pełnych płatności,
- pytanie o możliwość rozłożenia opłat lub zmiany terminu płatności,
- seria nierozwiązanych zgłoszeń serwisowych, po których najemca przestaje odpowiadać na wiadomości.
Każdy z tych sygnałów osobno niewiele znaczy. Ktoś zmienił pracę i dostaje pensję później. Ktoś inny zapłacił częściowo, bo pomylił kwotę. Dopiero połączenie kilku zdarzeń w krótkim czasie daje obraz, który warto sprawdzić rozmową.
Wynik trafia do zarządcy na długo przed pierwszą zaległością. Rozmowa, propozycja zmiany terminu płatności albo krótki plan spłaty rozwiązują sprawę, zanim urośnie. Podobnie działa analiza predykcyjna w biznesie w handlu czy logistyce: model szereguje przypadki według ryzyka, a ludzie decydują, od których zacząć.
Nieprzedłużone umowy i pustostany w nieruchomościach komercyjnych
W biurach, handlu i magazynach ryzyko skupia się wokół terminów umów. Wskaźnikiem, na który patrzą właściciele i banki, jest WALT, czyli średni ważony czas pozostały do końca umów najmu. Im krótszy, tym większa część przychodów budynku jest zagrożona w najbliższych latach. Sam WALT nie mówi jednak, które umowy naprawdę się skończą. Prognoza nieprzedłużenia łączy kilka rodzajów danych. Kalendarz umów pokazuje, kiedy najemca podejmuje decyzję. Dane o wykorzystaniu powierzchni pokazują, czy firma potrzebuje jeszcze tylu metrów. Zgłoszenia serwisowe i ich rozwiązywanie mówią o zadowoleniu. A brak jakiejkolwiek rozmowy o przedłużeniu na rok przed końcem umowy to sygnał, którego żaden system nie powinien przeoczyć. W najmie mieszkaniowym ten sam problem opisuje się jako wskaźnik rezygnacji (churn rate), znany z usług abonamentowych.
Druga część prognozy dotyczy tego, co stanie się po wyprowadzce. Model szacuje czas do wynajęcia lokalu na podstawie jego metrażu, standardu, piętra, stawki i sytuacji w okolicy. Pozwala to porównać dwa scenariusze: obniżkę czynszu, żeby zatrzymać obecnego najemcę, albo pustostan przez kilka miesięcy i koszt przygotowania lokalu dla nowego. Takie wyliczenia łączą się z revenue managementem w nieruchomościach, czyli dynamicznym ustalaniem stawek na podstawie popytu. Aby to działało, system musi znać wszystkie terminy i klauzule. W tym pomagają systemy do monitorowania umów najmu, które pilnują dat wypowiedzeń, indeksacji i opcji przedłużenia.

Od wyniku modelu do decyzji zarządcy
Model, którego wynik ląduje w osobnym raporcie, szybko przestaje być używany. Wynik ryzyka powinien pojawiać się tam, gdzie zarządca i tak pracuje: przy karcie najemcy w oprogramowaniu do zarządzania nieruchomościami, w CRM albo w kolejce zadań na dany tydzień.
Liczba to za mało. Zarządca musi wiedzieć, dlaczego model uznał najemcę za zagrożonego: „dzień wpłaty przesunął się o 9 dni w ostatnim kwartale, dwie wpłaty częściowe”. Taka wyjaśnialność buduje zaufanie do systemu i pozwala szybko wychwycić absurdalne wskazania. Jeśli model sygnalizuje ryzyko, bo najemca zapłacił z innego rachunku, zespół od razu to zauważy. Każdy próg ryzyka powinien mieć przypisane konkretne działanie. Niski wynik - bez reakcji. Średni - automatyczne przypomnienie przed terminem płatności. Wysoki - telefon od opiekuna najemcy w ciągu tygodnia. Taki podział zapisuje się w procesie, a nie w głowie jednej osoby. W komunikacji z najemcami przydają się aplikacje do kontaktu z najemcą, przez które przypomnienia i propozycje planu spłaty trafiają bez angażowania zespołu.
Decyzja zostaje po stronie człowieka. Model może podpowiedzieć, z kim porozmawiać w pierwszej kolejności. Nie powinien sam wypowiadać umów ani odmawiać przedłużenia.
Gdzie projekty predykcyjne w nieruchomościach się wykładają
Najczęstszą przyczyną porażki są dane. Historia płatności z ostatnich kilku miesięcy nie wystarczy, żeby model czegokolwiek się nauczył. Podobnie jest, gdy zaległości zdarzają się rzadko: przy kilku przypadkach rocznie model nie ma z czego wyciągać wniosków. Wtedy lepiej zacząć od prostych reguł ustalonych z zarządcami i zbierać dane, aż będzie ich dość. Drugi problem to zmiana warunków. Model wytrenowany w okresie niskich stóp procentowych i stabilnych czynszów może zupełnie inaczej działać, gdy koszty życia najemców rosną. Dlatego jego trafność trzeba mierzyć co miesiąc, a w razie spadku trenować go na nowszych danych. Wersje modeli, ich parametry i wyniki łatwiej śledzić w narzędziach takich jak MLflow do zarządzania uczeniem maszynowym. Trzeci problem jest organizacyjny. Model działa, wskazuje najemców, a nikt nie ma czasu na reakcję. Albo zespół uznaje go za „czarną skrzynkę” i ignoruje. Bez właściciela procesu po stronie firmy nawet trafna prognoza niczego nie zmienia.
Dane rozsiane po wielu systemach utrudniają każdy z tych etapów. Jeśli księgowość, system najmu i obsługa techniczna nie mają wspólnego źródła, sensownym krokiem przed modelem jest hurtownia danych, czyli jedno miejsce, do którego trafiają uporządkowane dane z różnych źródeł.
Powiązane usługi


Jak zacząć: od jednego ryzyka i jednego portfela
Projekt predykcji nie musi obejmować od razu wszystkich ryzyk i budynków. Najlepiej sprawdza się kolejność, w której każdy etap daje wartość niezależnie od następnego:
- Przegląd danych: skąd pochodzą, jak długa jest historia, jak często zdarzały się zaległości i nieprzedłużenia.
- Wybór jednego ryzyka, najczęściej zaległości czynszowych, i precyzyjna definicja zdarzenia.
- Proste reguły ostrzegawcze ustalone z zarządcami, które od razu trafiają do codziennej pracy.
- Pierwszy model sprawdzony na danych historycznych i porównany z regułami.
- Wynik ryzyka z uzasadnieniem przy karcie najemcy oraz działania przypisane do progów.
- Stały pomiar trafności i rozszerzenie na kolejne ryzyka, np. nieprzedłużenie umów.
Już trzeci krok często daje zauważalną różnicę, bo zespół zaczyna reagować na sygnały, które wcześniej ginęły w arkuszach. Model uczenia maszynowego poprawia potem precyzję, ale nie zastępuje dobrze ułożonego procesu. Podstawy uczenia maszynowego w praktyce pomagają ocenić propozycję dostawcy, zanim firma zamówi model. Część firm korzysta z modułów analitycznych wbudowanych w gotowe systemy do zarządzania najmem. To dobry początek, jeśli wszystkie dane są w jednym narzędziu. Gdy firma łączy kilka systemów, ma nietypowy portfel albo chce budować prognozy na własnych danych operacyjnych, lepiej sprawdza się rozwiązanie projektowane pod jej procesy. Przed decyzją opłaca się przejść warsztaty product discovery, na których ustala się, jakie decyzje ma wspierać prognoza i czy dane na to pozwalają.
Budujemy oprogramowanie dla branży nieruchomości, w tym systemy do zarządzania najmem, panele klienta i narzędzia analityczne zintegrowane z księgowością i portalami. Jeśli chcesz sprawdzić, czy Twoje dane o najmie wystarczą do pierwszej prognozy, skontaktuj się z zespołem Boring Owl.
FAQ
FAQ - Najczęściej zadawane pytania o predykcję w nieruchomościach
- Do zbudowania wiarygodnego modelu potrzebna jest zwykle historia płatności z co najmniej jednego-dwóch lat i kilkadziesiąt udokumentowanych przypadków zaległości. Model uczy się na różnicy między najemcami, którzy zaczęli zalegać, a tymi, którzy płacili regularnie, więc przy kilku zaległościach rocznie nie ma z czego wyciągać wniosków. Przykładowo portfel kilkuset mieszkań z dwuletnią historią wpłat często wystarcza do pierwszej wersji, a biurowiec z kilkunastoma najemcami - nie. Mniejszy portfel nie przekreśla jednak projektu: można zacząć od reguł ostrzegawczych ustalonych z zarządcami i równolegle zbierać dane. Ostateczna ilość danych zależy od liczby umów, częstotliwości problemów, jakości zapisów w księgowości i tego, czy wpłaty da się jednoznacznie przypisać do konkretnych najemców i okresów.
- Koszt mieści się zwykle w przedziale od kilkudziesięciu tysięcy złotych za prosty model z ostrzeżeniami w istniejącym systemie do kilkuset tysięcy złotych za rozwiązanie obejmujące kilka ryzyk, integracje z wieloma źródłami i monitoring modeli. Najtańszy wariant to jeden model, na przykład ryzyka zaległości, zasilany danymi z jednego systemu, którego wynik trafia do karty najemcy. Koszt rośnie, gdy dane trzeba najpierw zebrać z księgowości, systemu najmu, obsługi technicznej i arkuszy, a także gdy firma chce prognozować kilka zjawisk, np. zaległości, nieprzedłużenia umów i czas pustostanu. Na ostateczną kwotę wpływają przede wszystkim stan i rozproszenie danych, liczba integracji, liczba prognozowanych ryzyk, sposób prezentacji wyników dla zespołu oraz to, kto będzie utrzymywał i aktualizował model po wdrożeniu.
- Pierwsze wyniki można uzyskać w ciągu kilku tygodni, a pełne wdrożenie z integracjami i monitoringiem trwa zwykle od kilku do kilkunastu miesięcy. Najszybciej powstają reguły ostrzegawcze oparte na danych, które firma już ma w jednym systemie, np. przesunięcie dnia wpłaty czy wpłaty częściowe. Budowa i sprawdzenie pierwszego modelu na danych historycznych zajmuje zwykle kolejne tygodnie, a jego osadzenie w codziennej pracy zarządców, z alertami i przypisanymi działaniami, wymaga dodatkowego czasu. Dłużej trwają projekty, w których dane trzeba najpierw uporządkować i połączyć z kilku źródeł. Harmonogram zależy od jakości danych, liczby systemów do integracji, dostępności zarządców do konsultacji oraz liczby ryzyk objętych prognozą.
- Tak, model uczenia maszynowego może oszacować prawdopodobieństwo nieprzedłużenia umowy, choć jego trafność zależy od wielkości portfela i dostępnych danych. W najmie mieszkaniowym, gdzie umów są setki, model uczy się na wcześniejszych wyprowadzkach i sygnałach, które je poprzedzały, takich jak spadek zadowolenia z obsługi czy pytania o warunki wypowiedzenia. W nieruchomościach komercyjnych umów jest mniej, więc prognoza działa bardziej jak system wczesnego ostrzegania: łączy kalendarz umów, dane o wykorzystaniu powierzchni, historię zgłoszeń i informację o tym, czy trwają rozmowy o przedłużeniu. Przykładowo najemca biurowy, który od kilku miesięcy wykorzystuje połowę wynajmowanej przestrzeni i nie odpowiada na propozycję spotkania, trafi wysoko na liście ryzyka. Wynik nie zastępuje rozmowy z najemcą, tylko wskazuje, z kim porozmawiać najpierw.
- Tak, czas do wynajęcia lokalu da się oszacować na podstawie historii wcześniejszych najmów i danych rynkowych. Model bierze pod uwagę cechy lokalu, takie jak metraż, standard, piętro czy dostęp do parkingu, a także proponowaną stawkę, porę roku i liczbę podobnych ofert w okolicy. Dzięki temu zarządca może porównać scenariusze, na przykład czy bardziej opłaca się obniżyć czynsz obecnemu najemcy, czy przygotować lokal dla nowego i liczyć się z kilkoma miesiącami przerwy w przychodach. W portfelu mieszkań na wynajem różnica między lokalem wycenionym zgodnie z rynkiem a przeszacowanym może oznaczać tygodnie dodatkowego pustostanu. Dokładność prognozy zależy od liczby wcześniejszych najmów w podobnych lokalach, aktualności danych rynkowych i tego, czy firma zapisuje daty wystawienia oferty oraz podpisania umowy.
- W modelu ryzyka najlepiej sprawdzają się dane o zachowaniu płatniczym i przebiegu umowy, a nie cechy osobiste najemców. Do najcenniejszych należą terminy i kwoty wpłat, wpłaty częściowe, prośby o zmianę terminu płatności, historia zgłoszeń serwisowych, czas do końca umowy i jej warunki, a w nieruchomościach komercyjnych także dane o wykorzystaniu powierzchni. Nie należy opierać modelu na informacjach takich jak wiek, pochodzenie, płeć czy stan zdrowia, bo mogą prowadzić do dyskryminacji, a przy okazji rzadko poprawiają trafność. Przed wdrożeniem trzeba też ustalić z prawnikiem lub inspektorem ochrony danych, na jakiej podstawie firma przetwarza dane najemców i jak ich o tym informuje. Zakres danych zależy od tego, co firma już zbiera w ramach obsługi najmu i jakie ryzyko chce prognozować.
- Tak, model predykcyjny można podłączyć do istniejącego systemu, tak aby wynik ryzyka pojawiał się przy karcie najemcy lub w liście zadań zarządcy. Najczęściej model działa jako osobna usługa, która regularnie pobiera dane z systemu najmu i księgowości, wylicza wyniki i odsyła je z krótkim uzasadnieniem. Dzięki temu zespół nie musi uczyć się nowego narzędzia, a model można rozwijać niezależnie od głównego systemu. Przykładowo zarządca otwierający rano listę najemców widzi przy kilku z nich oznaczenie podwyższonego ryzyka i powód, np. przesunięcie terminu wpłat. Możliwość takiej integracji zależy od tego, czy obecny system udostępnia dane przez API lub eksport, czy pozwala zapisywać dodatkowe pola i jak często dane są aktualizowane.
Blog
Powiązane artykuły
business intelligence
Analiza predykcyjna: Co to jest i jakie są podstawowe założenia tej dziedziny analizy danych?
Analiza predykcyjna to silne narzędzie, które pozwala przedsiębiorstwom odkrywać sekrety ukryte w gromadzonych danych. Stosując zaawansowane techniki statystyczne i modelowanie, możemy przewidzieć przyszłe tendencje, zachowania klientów i potencjalne ryzyka. W tym artykule omówimy pierwsze kroki, które musisz podjąć, aby zacząć korzystać z analizy predykcyjnej.
Tomasz Kozon
12 kwi 2024
AI
AI Regression: Jak maszyny uczą się z przeszłości
Technologie AI ewoluują, a kluczowym aspektem tego procesu jest regresja AI - unikalny mechanizm, który pozwala komputerom uczyć się z otaczających ich danych, analizując historyczne wzorce. Przyszłość AI jest mocno zakorzeniona w przeszłości - zapraszam do artykułu, który przedstawia ten fascynujący proces.
Tomasz Kozon
02 sie 2024
Marketing
Churn Rate - czym jest i dlaczego jest tak ważny?
Churn Rate, wskaźnik rotacji klientów, jest jednym z kluczowych wskaźników do monitorowania dla każdej firmy cyfrowej. Pozwala mierzyć ilość klientów, którzy opuścili nasz produkt czy usługę w określonym czasie, co może być symbolem problemów z jakością oferowanych rozwiązań. Zgłębienie tego wskaźnika stanowi fundament dla efektywnej retencji oraz zdobywania nowych klientów. Pozwala na wczesne wykrywanie problemów i reagowanie na nie. Zrozumienie Churn Rate to klucz do sukcesu w biznesie…
Tomasz Kozon
17 gru 2023
business analysis
Coliving i najem instytucjonalny: jak technologia zarządza społecznością
Rynek najmu w Polsce dojrzewa w tempie, którego jeszcze pięć lat temu mało kto się spodziewał. Modele takie jak coliving i najem instytucjonalny przestały być ciekawostką z Berlina czy Londynu i na dobre wpisały się w krajobraz polskich miast, oferując mieszkańcom standard obsługi porównywalny z sektorem hotelarskim. Za tą transformacją stoi technologia, która spaja w jedną całość zarządzanie budynkiem, obsługę najemcy i budowanie społeczności.
Tomasz Kozon
10 cze 2026
business intelligence
Lease Abstraction Tool – jak przyspieszyć analizę umów najmu?
Analiza umów najmu to proces wymagający, który często pochłania wiele godzin pracy prawników i menedżerów. Dokumenty są długie, skomplikowane i pełne zapisów, które mogą mieć kluczowe znaczenie dla decyzji biznesowych. W odpowiedzi na te wyzwania coraz większą popularność zyskują narzędzia typu Lease Abstraction Tool, automatyzujące wydobywanie najważniejszych informacji z kontraktów. Dzięki nim firmy mogą szybciej, dokładniej i bardziej efektywnie zarządzać swoimi umowami najmu.
Tomasz Kozon
20 sie 2025
business analysis
Revenue Management w nieruchomościach: od hoteli do najmu długoterminowego
W świecie najmu, gdzie popyt potrafi zmieniać się z miesiąca na miesiąc, a konkurencja reaguje szybciej niż kiedykolwiek, decyzje cenowe nie mogą być oparte wyłącznie na intuicji. Coraz więcej firm wdraża RMS, ale przy większej skali i złożonych procesach gotowe narzędzia zaczynają ograniczać: brakuje integracji, elastycznych reguł i pełnego wykorzystania danych. Właśnie dlatego rośnie zainteresowanie dedykowanymi rozwiązaniami revenue management, budowanymi pod konkretny portfel i strategię.
Tomasz Kozon
27 lut 2026
business analysis
Tomasz Kozon
10 cze 2026
business intelligence
Tomasz Kozon
20 sie 2025
business analysis
Tomasz Kozon
27 lut 2026