
Mniej porzuconych wniosków dzięki prostszej ścieżce do finansowania
Klient: Horyzont Capital
Branża: Finanse / FinTech
Leasing Management System obsługuje umowę leasingu od aktywacji do wykupu: harmonogram rat, faktury, ubezpieczenia, szkody, aneksy, zaległości i zakończenie umowy. Przechodzimy przez 48 miesięcy jednej umowy i pokazujemy, gdzie leasingodawca traci czas i co może za niego zrobić system.

CEO
29 wrz 2026
Podpisanie umowy leasingu to dla handlowca koniec pracy. Dla leasingodawcy dopiero początek. Przez kolejne cztery czy pięć lat trzeba wystawić kilkadziesiąt faktur, pilnować ubezpieczenia, obsłużyć szkodę, odpowiedzieć na prośbę o zmianę harmonogramu, upomnieć się o spóźnioną ratę, a na końcu rozliczyć wykup albo zwrot. Leasing Management System to oprogramowanie, które prowadzi umowę przez cały ten okres, tak żeby obsługa leasingu nie zależała od tego, czy ktoś w dziale operacyjnym pamięta o terminie.
Skala jest duża. Według danych Związku Polskiego Leasingu, przytaczanych przez Wartę, firmy leasingowe sfinansowały w 2025 roku aktywa o wartości około 119,5 mld zł, o mniej więcej 8% więcej niż rok wcześniej. Każda z tych umów żyje potem latami w systemach leasingodawcy.
Proces leasingowy dzieli się na dwie części. Pierwsza to pozyskanie klienta: wniosek, weryfikacja, decyzja i podpis. Jej usprawnianiu poświęcony jest osobny tekst o cyfryzacji procesu leasingowego od wniosku do umowy. Druga, znacznie dłuższa, to obsługa umowy przez cały okres jej trwania. Tym zajmuje się system do zarządzania leasingiem.
To pokrewne, ale węższe pojęcie niż system do zarządzania cyklem życia umów (CLM). CLM obsługuje dowolne umowy firmy, a system leasingowy zna specyfikę leasingu: harmonogram rat, wartość resztową, przedmiot z numerem VIN, ubezpieczenie, wykup. Nie należy go też mylić z oprogramowaniem do zarządzania najmem nieruchomości, które po angielsku nazywa się podobnie, ale dotyczy zupełnie innego biznesu.
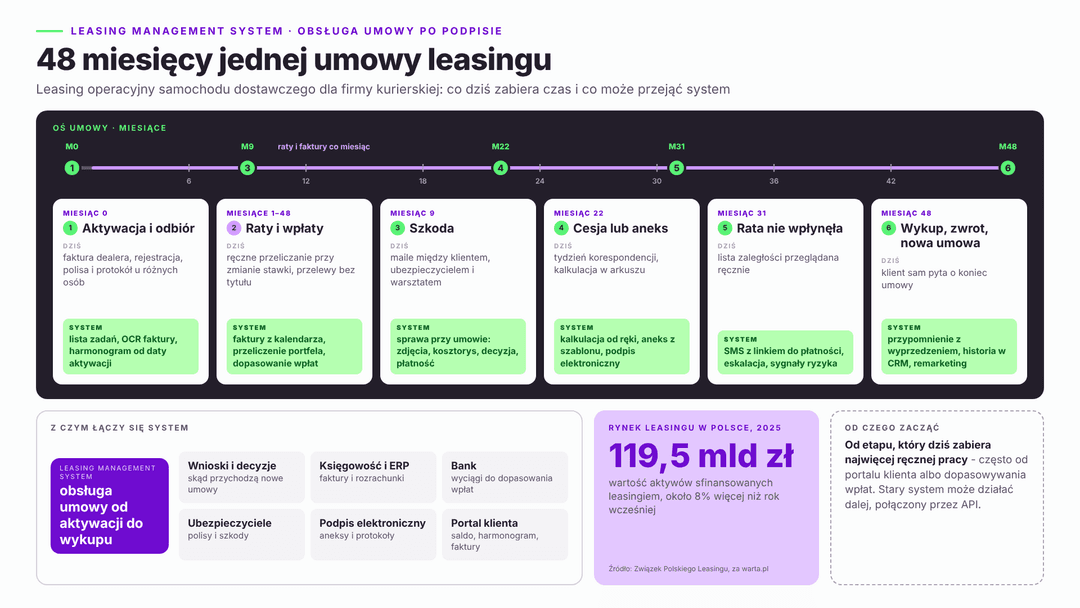
Umowa jest podpisana, ale pojazd stoi jeszcze u dealera. Zanim klient nim odjedzie, leasingodawca musi zapłacić fakturę dostawcy, sprawdzić, czy pojazd zgadza się z umową, zarejestrować go, upewnić się, że jest ubezpieczony, i podpisać protokół odbioru. Każdy z tych kroków to inny dokument i często inna osoba.
System porządkuje to w listę zadań przypisaną do umowy. Faktura dostawcy trafia do niego automatycznie, a dane, takie jak numer VIN czy kwota, odczytuje OCR, czyli automatyczne rozpoznawanie tekstu z dokumentów. System porównuje je z umową i zgłasza rozbieżności, zanim pieniądze trafią do dealera. Protokół odbioru klient może podpisać na tablecie dostawcy albo przez podpis elektroniczny. Dopiero gdy wszystkie elementy są na miejscu, umowa przechodzi w status aktywnej, a system generuje ostateczny harmonogram rat. Data aktywacji często różni się od daty podpisu, więc harmonogram liczony ręcznie przy podpisaniu bywa nieaktualny już w pierwszym miesiącu.
Klient: Horyzont Capital
Branża: Finanse / FinTech
Najbardziej powtarzalna część obsługi to fakturowanie. Czterdzieści osiem faktur na jedną umowę, a portfel leasingodawcy liczy tysiące umów. Przy oprocentowaniu zmiennym raty zmieniają się po każdej aktualizacji stawki referencyjnej, więc harmonogram trzeba przeliczać dla całego portfela. W systemie harmonogram jest żywym obiektem, a nie tabelą w PDF. Gdy zmienia się stawka, przeliczenie odbywa się automatycznie, klienci dostają zaktualizowany harmonogram, a księgowość nowe kwoty. Faktury wystawiają się według kalendarza i trafiają do oprogramowania księgowego przez integrację, a nie przez ręczny eksport.
Wpłaty od klientów system dopasowuje do konkretnych faktur na podstawie danych z wyciągu bankowego. Kłopot zaczyna się, gdy klient zapłaci jedną kwotą za kilka umów albo wpisze zły tytuł przelewu. Dobre dopasowanie płatności oszczędza godziny pracy działu rozrachunków każdego miesiąca. Tam, gdzie nie da się tego zrobić od razu w systemie, część pracy bywa automatyzowana robotami RPA, czyli programami odtwarzającymi kliknięcia człowieka w starszych aplikacjach.
Kierowca firmy kurierskiej uszkadza samochód na parkingu. Klient zgłasza szkodę ubezpieczycielowi, warsztat wycenia naprawę, a leasingodawca, jako właściciel pojazdu, musi zatwierdzić naprawę i odebrać odszkodowanie albo przekazać je warsztatowi. W tle toczy się korespondencja między czterema stronami.
System prowadzi szkodę jako osobną sprawę powiązaną z umową i przedmiotem: zgłoszenie, zdjęcia, kosztorys, decyzję, płatność. Widać, na jakim etapie jest sprawa i na co czeka. Przy szkodzie całkowitej albo kradzieży system uruchamia inny scenariusz: rozliczenie umowy i odszkodowania. Ten sam moduł pilnuje ciągłości ubezpieczenia. Na kilka tygodni przed końcem polisy klient dostaje przypomnienie, a jeśli nowa polisa nie wpłynie, opiekun widzi to na liście zadań.
Firma kurierska przejmuje mniejszego konkurenta i chce przenieść umowę na spółkę zależną. To cesja, czyli przeniesienie praw i obowiązków z umowy na inny podmiot. Inny klient chce obniżyć raty na kilka miesięcy, bo ma sezonowy spadek przychodów. Trzeci chce spłacić umowę wcześniej.
Każda taka zmiana wymaga kalkulacji, decyzji, aneksu i nowego harmonogramu. W wielu firmach to tydzień korespondencji. System może policzyć warunki od razu, przygotować aneks z szablonu i przesłać go do podpisu elektronicznego. Decyzja o zgodzie nadal należy do człowieka, ale cała reszta trwa godziny, nie dni. Duża część takich próśb zaczyna się od pytań: ile zostało do spłaty, ile kosztowałby wcześniejszy wykup, gdzie jest ostatnia faktura. Portal klienta, w którym te informacje są dostępne od ręki, odciąża dział obsługi bardziej niż jakakolwiek automatyzacja w back office. Żeby klienci rzeczywiście z niego korzystali, trzeba go zaprojektować zgodnie z zasadami projektowania rozwiązań samoobsługowych.
Portal klienta to pierwsze ROI z systemu leasingowego
Właściciel firmy transportowej z kilkunastoma umowami, który może sam sprawdzić każde saldo i pobrać fakturę, nie dzwoni do opiekuna. Portal klienta z harmonogramem, dokumentami i statusem płatności redukuje obciążenie działu obsługi szybciej niż automatyzacja w back office - i jest widoczny dla klienta od pierwszego dnia działania systemu.
Termin płatności minął. W portfelu kilku tysięcy umów codziennie część rat wpływa z opóźnieniem, zwykle z prozaicznych powodów: urlop księgowej, błąd w przelewie, zmiana konta. Rzadziej to pierwszy sygnał poważnych kłopotów klienta. System rozróżnia te sytuacje. Najpierw wysyła automatyczne przypomnienie, na przykład SMS-em przez SMSAPI i e-mailem, z linkiem do płatności. Jeśli to nie pomaga, sprawa trafia do opiekuna, a po ustalonym czasie do działu windykacji, z pełną historią kontaktu.
Dane o płatnościach z całego portfela pozwalają też przewidywać problemy. Modele analizy predykcyjnej potrafią wskazać klientów, u których opóźnienia zaczynają się wydłużać, zanim pojawi się pierwsza poważna zaległość. Opiekun może wtedy zadzwonić i zaproponować zmianę harmonogramu, zamiast wypowiadać umowę pół roku później.
Umowa się kończy. Klient może wykupić pojazd za wartość resztową, zwrócić go albo, coraz częściej, wziąć w leasing nowy. Każda ścieżka uruchamia inne czynności: fakturę wykupową i przeniesienie własności, protokół zwrotu z oceną stanu technicznego i rozliczeniem ponadnormatywnego zużycia, albo nową ofertę.
System przypomina o końcu umowy z wyprzedzeniem i informuje o tym opiekuna. To dobry moment na rozmowę o kolejnym finansowaniu, bo klient, który był zadowolony z obsługi, jest najłatwiejszym klientem do pozyskania. Historia umowy w systemie CRM pokazuje handlowcowi, czy klient płacił terminowo, ile miał szkód i czym jeździł.
Zwrócone pojazdy trzeba sprzedać. Moduł remarketingu, czyli odsprzedaży zwróconych przedmiotów, przechowuje zdjęcia, opis stanu i historię serwisową, a wartość odzysku wraca do analizy rentowności portfela. Z czasem pozwala to lepiej szacować wartości resztowe w nowych umowach.
Leasing Management System rzadko działa sam. Większość pracy przy wdrożeniu dotyczy połączeń z systemami, które firma już ma:
W wielu firmach leasingowych sercem obsługi jest system sprzed kilkunastu lat. Działa, ale trudno go rozwijać, a każda zmiana trwa miesiącami. Taki system legacy zwykle nie musi zniknąć od razu. Można zbudować wokół niego nowe moduły, na przykład portal klienta czy obsługę szkód, i połączyć je przez API, czyli interfejs do wymiany danych między systemami. Szerzej mówi się o tym jako o integracji aplikacji w przedsiębiorstwie.
Nowe moduły wokół starego systemu
Portal klienta, moduł szkód czy obsługa aneksów można zbudować jako osobną aplikację połączoną ze starym systemem przez API. Każdy etap da się sprawdzić na realnych umowach, zanim przejdzie się do następnego, a ryzyko migracji rozkłada się w czasie. Szybszy efekt i mniejsze ryzyko niż wymiana całego systemu od razu.
Budujemy oprogramowanie dla firm finansowych, w tym leasingowych: formularze wniosków online, kalkulatory, panele klienta i dedykowane systemy. W takich projektach od pierwszego dnia zakładamy pełny ślad zmian, czyli zapis, kto i kiedy zmienił dane umowy, oraz operacje odporne na powtórzenie, żeby ponowne wysłanie tej samej płatności czy faktury nie tworzyło duplikatów. W projekcie dla Horyzont Capital uprościliśmy ścieżkę składania wniosku o finansowanie tak, że mniej klientów porzuca formularz w połowie.
Od strony technicznej portal klienta i panele budujemy zwykle w Next.js i React.js, z backendem w Node.js i bazą PostgreSQL, a treści, takie jak opisy produktów leasingowych na stronie, w Strapi. Wyniki portfela, zaległości i szkody najlepiej widać na czytelnie zaprojektowanym dashboardzie, z którego korzysta zarząd i dział operacyjny.
FAQ
Blog
Od lipca 2025 r. umowa leasingu wymaga tylko formy dokumentowej, więc cała ścieżka od wniosku do podpisu mieści się w aplikacji. Co to zmienia w projekcie systemu, gdzie proces nadal się zatrzymuje i kiedy takie wdrożenie się nie opłaca.
Zarządzanie cyklem życia umów (CLM) okazało się kluczowym elementem dla skutecznej działalności organizacji. W obliczu rosnących potrzeb, konieczność jego zastosowania jest ważniejsza niż kiedykolwiek. To innowacyjne narzędzie zapewnia skuteczność, efektywność oraz spójność podczas realizacji procesów związanych z umowami.
Rynek nieruchomości dynamicznie się zmienia, a wraz z nim rosną oczekiwania zarówno najemców, jak i właścicieli. W obliczu rosnącej liczby umów, złożonych regulacji prawnych i potrzeby szybkiej obsługi, tradycyjne metody zarządzania najmem przestają być wystarczające. Właśnie dlatego coraz więcej firm sięga po rozwiązania technologiczne, które usprawniają codzienną pracę i zwiększają efektywność. Jednym z kluczowych narzędzi w tej transformacji jest Lease Management Software – nowoczesne...
Zarządzanie finansami to jeden z kluczowych elementów prowadzenia każdej firmy, niezależnie od jej wielkości czy branży. Tradycyjne metody księgowości coraz częściej ustępują miejsca nowoczesnym narzędziom, które pozwalają na automatyzację i większą kontrolę nad przepływem pieniędzy. Accounting software, czyli oprogramowanie księgowe, wspiera przedsiębiorców w codziennym monitorowaniu kosztów, wystawianiu faktur oraz tworzeniu raportów finansowych.
Robotic Process Automation (RPA) to dynamicznie rozwijająca się technologia, która skrywa w sobie potencjał fundamentalnej zmiany funkcjonowania Twojej firmy. Dzięki automatyzacji procesów biznesowych, RPA nie tylko usprawnia pracę, ale również znacznie redukuje koszty operacyjne.
Projektowanie rozwiązań samoobsługowych staje się coraz bardziej popularne, a ich efektywne zaprojektowanie wymaga odpowiednich umiejętności. W tym artykule omówimy kluczowe zasady Self-Service Design, dzięki czemu tworzenie intuicyjnych, użytecznych i prostych w obsłudze aplikacji samoobsługowych stanie się znacznie łatwiejsze.