
Mniej porzuconych wniosków dzięki prostszej ścieżce do finansowania
Klient: Horyzont Capital
Branża: Finanse / FinTech
Od lipca 2025 r. umowa leasingu wymaga tylko formy dokumentowej, więc cała ścieżka od wniosku do podpisu mieści się w aplikacji. Co to zmienia w projekcie systemu, gdzie proces nadal się zatrzymuje i kiedy takie wdrożenie się nie opłaca.

CEO
05 wrz 2026
Klient wybrał wózek widłowy w czwartek. W piątek dostał PDF wniosku, wydrukował, wypełnił długopisem, zeskanował i odesłał - bez jednej strony, bo podajnik zabrał dwie kartki naraz. W poniedziałek analityk poprosił o sprawozdanie finansowe, we wtorek o wyjaśnienie zmiany w PKD, w środę o skan dowodu poręczyciela. Umowa pojechała kurierem w czwartek, wróciła w poniedziałek. Sprzęt wyjechał do klienta dwanaście dni po tym, jak zdecydował, że go kupuje. Cyfryzacja procesu leasingowego zaczyna się dokładnie tutaj: od policzenia, ile z tych dwunastu dni to praca, a ile czekanie na papier. Przez lata w tej układance był jeden element, którego nie dało się obejść. Kodeks cywilny wymagał dla umowy leasingu formy pisemnej pod rygorem nieważności, więc nawet firma z dobrym portalem kończyła proces kurierem albo podpisem kwalifikowanym, którego klient zwykle nie miał. Od 13 lipca 2025 r. ten przepis brzmi inaczej. Ostatni krok wreszcie mieści się w aplikacji, a wąskim gardłem przestaje być prawo, a zaczyna być to, jak zbudowany jest proces.
Poniżej: co zmieniła nowelizacja i czego wymaga w praktyce, jak wygląda cyfrowa ścieżka od wniosku do uruchomienia, które integracje decydują o powodzeniu i w jakich sytuacjach budowanie takiego systemu jest wydatkiem bez zwrotu. Piszemy to z perspektywy zespołu, który buduje oprogramowanie dla branży finansowej - wnioski online, kalkulatory, panele klienta i integracje między nimi.
Skala rynku tłumaczy, dlaczego temat wraca co kwartał. Według danych Związku Polskiego Leasingu branża sfinansowała w 2025 r. aktywa o wartości 119,5 mld zł, o 8,1% więcej niż rok wcześniej, a prognoza na 2026 r. mówi o 129,7 mld zł. Pojazdy to 73,8% tej kwoty, a mikro, małe i średnie firmy odpowiadają za 70,9% sfinansowanych inwestycji. Typowa transakcja jest więc mała, powtarzalna i dotyczy samochodu. To najlepszy możliwy materiał do automatyzacji - i jednocześnie najgorszy do obsługi ręcznej, bo koszt obsługi jednego wniosku jest podobny niezależnie od tego, czy chodzi o dostawczaka, czy o linię produkcyjną.
Handlowiec wpisuje dane klienta do CRM, żeby przygotować ofertę. Klient przepisuje je do formularza wniosku. Analityk przepisuje je jeszcze raz do systemu decyzyjnego, bo formularz przyszedł jako PDF. Każde przepisanie to szansa na literówkę w NIP-ie i kolejny telefon z prośbą o potwierdzenie. Formularz wniosku bywa przy tym projektowany tak, jakby autor chciał zniechęcić - czterdzieści pól na jednym ekranie, walidacja dopiero po wysłaniu, komunikat błędu bez wskazania miejsca. To osobne rzemiosło, dobrze opisane przy okazji projektowania przyjaznych formularzy.
Druga przerwa pojawia się po złożeniu wniosku. Analityk prosi o dokumenty, klient wysyła je mailem, jeden plik waży 30 MB i nie dochodzi, drugi jest zdjęciem zrobionym pod kątem. Wymiana trwa dwa dni, z czego realna praca to kilkanaście minut. Przy prostych sprawach to absurdalny stosunek.
Trzecia przerwa to podpis. Wysyłka, oczekiwanie, podpis nie w tym miejscu, brak parafki na aneksie, zwrot. Właśnie ten etap najmocniej wydłużał proces - i to on zmienił się najbardziej.
Klient: Horyzont Capital
Branża: Finanse / FinTech
Klient: Jabłoński & Wspólnicy
Branża: Prawo / LegalTech
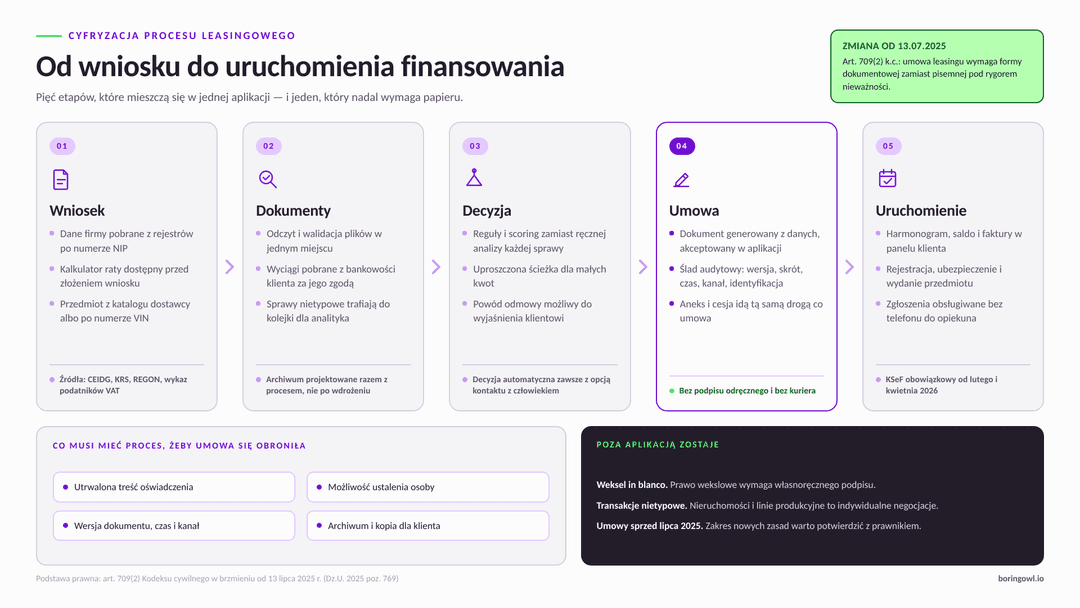
Do 12 lipca 2025 r. art. 709(2) Kodeksu cywilnego brzmiał: „Umowa leasingu powinna być zawarta na piśmie pod rygorem nieważności". Ustawa deregulacyjna z 21 maja 2025 r. (Dz.U. 2025 poz. 769) zastąpiła go zdaniem: „Umowa leasingu wymaga zachowania formy dokumentowej". Zmiana weszła w życie 13 lipca 2025 r.
Forma dokumentowa to w praktyce dwa warunki. Treść oświadczenia musi zostać utrwalona na nośniku, który pozwala się z nią zapoznać - mailu, PDF-ie, wpisie w aplikacji, nagraniu rozmowy. Musi też istnieć sposób ustalenia osoby, która oświadczenie złożyła. Podpis, odręczny czy elektroniczny, nie jest potrzebny. Nowy przepis nie zastrzega rygoru nieważności, więc ciężar przenosi się z formalności na dowód. Spór z klientem nie będzie dotyczył tego, czy umowa powstała, tylko tego, czy potrafisz wykazać jej treść i wskazać, kto ją zaakceptował. Dla projektu systemu to bardzo konkretna wskazówka.
Skoro nie ma podpisu, dowodem staje się zapis zdarzeń. Sensowne minimum wygląda tak:
Kod SMS sam w sobie niczego nie dowodzi poza tym, że ktoś miał dostęp do telefonu. Dlatego identyfikację buduje się warstwowo: przelew weryfikacyjny z rachunku firmowego, logowanie przez bankowość elektroniczną lub profil zaufany, zdjęcie dokumentu z badaniem żywotności, a dopiero na wierzchu kod jednorazowy jako potwierdzenie samej czynności. Dobór warstw zależy od kwoty i od tego, czy firma jest instytucją obowiązaną w rozumieniu przepisów o przeciwdziałaniu praniu pieniędzy - o to pytajcie dział compliance, zanim zamówicie projekt ekranów.
Weksel in blanco, wciąż popularny jako zabezpieczenie, wymaga własnoręcznego podpisu - prawo wekslowe nie przewiduje wersji elektronicznej. Podobnie bywa z poręczeniami wymagającymi szczególnej formy i z transakcjami na nieruchomościach. Jeśli standardem w firmie jest weksel przy każdej umowie powyżej pewnej kwoty, część procesu pozostanie fizyczna i trzeba to zaplanować, zamiast odkrywać na testach akceptacyjnych. Osobna sprawa to umowy zawarte przed lipcem 2025 r. i aneksy do nich - zakres stosowania nowych zasad warto potwierdzić z prawnikiem przed uruchomieniem kanału cyfrowego. Tam, gdzie forma szczególna jest konieczna, nadal sprawdza się podpis kwalifikowany, tyle że teraz jako wyjątek, nie domyślna ścieżka.
Po podaniu NIP-u system pobiera z rejestrów publicznych nazwę, adres, formę prawną, kody PKD, datę rozpoczęcia działalności i status VAT wraz z rachunkiem z wykazu podatników. Klient ich nie wpisuje, tylko potwierdza. Przedmiot finansowania wybiera z katalogu dostawcy albo wpisuje po numerze VIN. Parametry - wpłata własna, okres, wykup - ustawia suwakami przy kalkulatorze, który liczy ratę od razu, bo kalkulator dostępny przed wnioskiem odsiewa rozmowy bez sensu po obu stronach.
Zostaje kilkanaście pól, których nie da się pobrać znikąd: dane kontaktowe, informacja o innych zobowiązaniach, cel finansowania. Wniosek da się wtedy wypełnić z telefonu w samochodzie na parkingu pod magazynem. Tak to zresztą zwykle wygląda.
Deklaracje podatkowe, sprawozdania, wyciągi bankowe, zaświadczenia - wszystko trafia do jednego miejsca, z listą tego, czego brakuje, i statusem każdego pliku. Odczyt treści z dokumentów pozwala od razu sprawdzić, czy przysłany PIT dotyczy właściwego roku i właściwego podmiotu. Wyciągi można pobrać przez bankowość elektroniczną klienta, jeśli wyrazi zgodę, co eliminuje etap „proszę o wyciąg za sześć miesięcy". Zeskanowane dokumenty muszą gdzieś zamieszkać na lata, więc archiwum projektuje się razem z resztą, a nie po wdrożeniu - systemy zarządzania dokumentami rozwiązują to od dawna i rzadko ma sens pisanie tego od zera.
Automatyczny odczyt nie jest nieomylny. Skan pod kątem, pieczątka na kwocie, nietypowy układ sprawozdania - zawsze zostaje margines spraw do obejrzenia przez człowieka. Proces musi mieć tę ścieżkę od pierwszego dnia, razem z kolejką i osobą, która za nią odpowiada.
Większość wniosków rozstrzyga kilkanaście prostych warunków: wiek firmy, wykluczone PKD, kwota, historia płatnicza z biur informacji gospodarczej, wynik wewnętrznego scoringu. Silnik reguł załatwia to w sekundy i, co ważniejsze, potrafi wyjaśnić, dlaczego odrzucił wniosek. Ścieżka uproszczona dla małych kwot, oparta wyłącznie na danych z rejestrów, daje największy efekt przy najmniejszym nakładzie i to ona powinna powstać pierwsza. Modele uczące się na danych historycznych dokładają precyzji, ale przynoszą dwa zobowiązania: trzeba umieć uzasadnić decyzję wobec klienta i pilnować przepisów o zautomatyzowanym podejmowaniu decyzji, które dają prawo do interwencji człowieka. Przy decyzjach kredytowych to nie jest formalność. Zanim zespół zacznie budować model, warto sprawdzić, ile spraw naprawdę wymaga czegoś więcej niż reguł. Często mniej, niż się wydaje.
Dokument generuje się z danych i szablonu, a nie z pliku Worda krążącego po mailach. Klient widzi go w przeglądarce, przewija, może pobrać. Akceptuje kanałem, który wcześniej został uzgodniony i zapisany. System odkłada wersję, hash, czas i sposób identyfikacji, wysyła kopię mailem i zamyka sprawę w archiwum. Aneks, cesja czy zmiana harmonogramu idą tą samą drogą - i tu właśnie porządek zaczyna się opłacać najbardziej, bo aneksów przez lata robi się więcej niż umów pierwotnych. Firmy z dużym portfelem sięgają w tym miejscu po narzędzia do zarządzania cyklem życia umów, zamiast trzymać wersje w folderach na dysku.
Uruchomienie finansowania, faktura, harmonogram, ubezpieczenie, rejestracja pojazdu, przekazanie przedmiotu. Klient potrzebuje potem panelu, w którym sam znajdzie harmonogram, saldo, faktury, zgodę na wyjazd za granicę i formularz zgłoszenia szkody. Pytania o fakturę i saldo są powtarzalne, więc jako pierwsze nadają się do przeniesienia z telefonu do aplikacji.
Osobny termin do wpisania w plan: faktury ustrukturyzowane. Obowiązkowy KSeF objął podatników o sprzedaży powyżej 200 mln zł od 1 lutego 2026 r., pozostałe firmy od 1 kwietnia 2026 r., a najmniejszych podatników obejmie od 1 stycznia 2027 r. Leasing to comiesięczne faktury w dużym wolumenie, więc integracja z KSeF nie jest dodatkiem do projektu.
Aplikacja dla klienta to widoczna część pracy. Czas i budżet zjada to, co pod spodem: system centralny firmy leasingowej, CRM sprzedaży, dostawcy danych o firmach, biura informacji gospodarczej, KSeF, ubezpieczyciele, bramka płatnicza, sieć dealerska. Każde z tych połączeń ma własny format, własne limity zapytań i własnego właściciela po drugiej stronie. Porządek w tej warstwie opisuje koncepcja integracji systemów w przedsiębiorstwie, a praktyczna zasada jest prosta: jedna warstwa pośrednia, przez którą przechodzi ruch, zamiast dziesięciu połączeń punkt–punkt.
Najtrudniejszy element to zwykle system centralny, często starszy niż niejeden pracownik działu IT. Bywa, że nie ma API, pracuje wsadowo i przyjmuje dane raz dziennie plikiem. Przepisanie go to projekt na lata i zwykle zły pomysł na start - sensowniej obudować go warstwą integracyjną i zostawić na miejscu, o czym pisaliśmy przy okazji tematu systemów legacy. Jeśli jednak wsad raz na dobę oznacza, że klient dowie się o decyzji następnego dnia rano, cały pomysł na natychmiastową ścieżkę upada i trzeba to powiedzieć sponsorowi projektu przed startem, a nie na demo.
Nie każdy portfel to uzasadnia. Przy kilkunastu wnioskach miesięcznie koszt utrzymania integracji i licencji dostawców danych przewyższy oszczędność czasu. Lepiej wtedy uporządkować szablony, wprowadzić jeden formularz online i podpis kwalifikowany tam, gdzie klient go ma. Podobnie przy transakcjach nietypowych. Leasing linii produkcyjnej czy nieruchomości to indywidualne negocjacje, opinie prawne i harmonogram szyty na miarę - automatyzacja ścieżki, którą przechodzi kilkanaście spraw w roku, nie zwróci się nigdy. Wartość jest tam, gdzie powtarzalność: samochody, sprzęt budowlany, wózki, maszyny rolnicze, IT.
Trzy sytuacje, w których projekt lepiej odłożyć, nawet przy dobrym wolumenie:
Od czego to zależy w konkretnej firmie? Głównie od liczby wniosków, udziału spraw typowych i tego, kto faktycznie podejmuje decyzję zakupową - klient czy dealer. Przy dużym wolumenie prostych umów zwrot jest szybki i policzalny. Przy portfelu nietypowych transakcji z długą negocjacją pieniądze lepiej wydać na uporządkowanie danych i raportowania.
Pilot obejmujący jeden produkt, jeden segment klientów i jedną ścieżkę decyzyjną to zwykle kwestia kilku do kilkunastu tygodni. Pełna ścieżka dla całej oferty, z integracjami i migracją danych, liczona jest w kwartałach. Różnica między tymi dwoma zakresami bierze się nie z liczby ekranów, tylko z liczby systemów, które muszą się dogadać.
Budżet rozkłada się na cztery pozycje: wytworzenie aplikacji, integracje, opłaty dla dostawców danych rozliczane najczęściej za zapytanie oraz utrzymanie w skali roku. Największy rozrzut dają integracje, bo ich koszt zależy od stanu API po drugiej stronie, na który nikt w projekcie nie ma wpływu. Rzetelną wycenę da się przygotować dopiero po przejrzeniu tego, co system centralny naprawdę udostępnia - od tego zaczyna się warsztat product discovery, którego efektem jest zakres, harmonogram i lista rzeczy świadomie odłożonych na drugi etap.
Cztery rzeczy do zrobienia bez zamawiania czegokolwiek:
Jeśli okaże się, że większość czasu zjada czekanie i przepisywanie danych między systemami, macie najtańszy rodzaj problemu do rozwiązania. Zajmujemy się dokładnie taką cyfryzacją procesów opartych na Excelu i równie często mówimy klientom, że przy ich skali wystarczy uporządkowanie tego, co już jest.
FAQ
Blog
Zarządzanie cyklem życia umów (CLM) okazało się kluczowym elementem dla skutecznej działalności organizacji. W obliczu rosnących potrzeb, konieczność jego zastosowania jest ważniejsza niż kiedykolwiek. To innowacyjne narzędzie zapewnia skuteczność, efektywność oraz spójność podczas realizacji procesów związanych z umowami.
Zarządzanie dokumentami to aspekt, który w dużej mierze decyduje o efektywności prowadzenia biznesu. Systemy DMS (systemy zarządzania dokumentami) to narzędzia znacząco ułatwiające ten proces, dbając o organizację i bezpieczeństwo wszelkich firmowych dokumentów. W artykule przedstawimy kluczowe aspekty oraz potencjalne korzyści z ich wdrożenia.
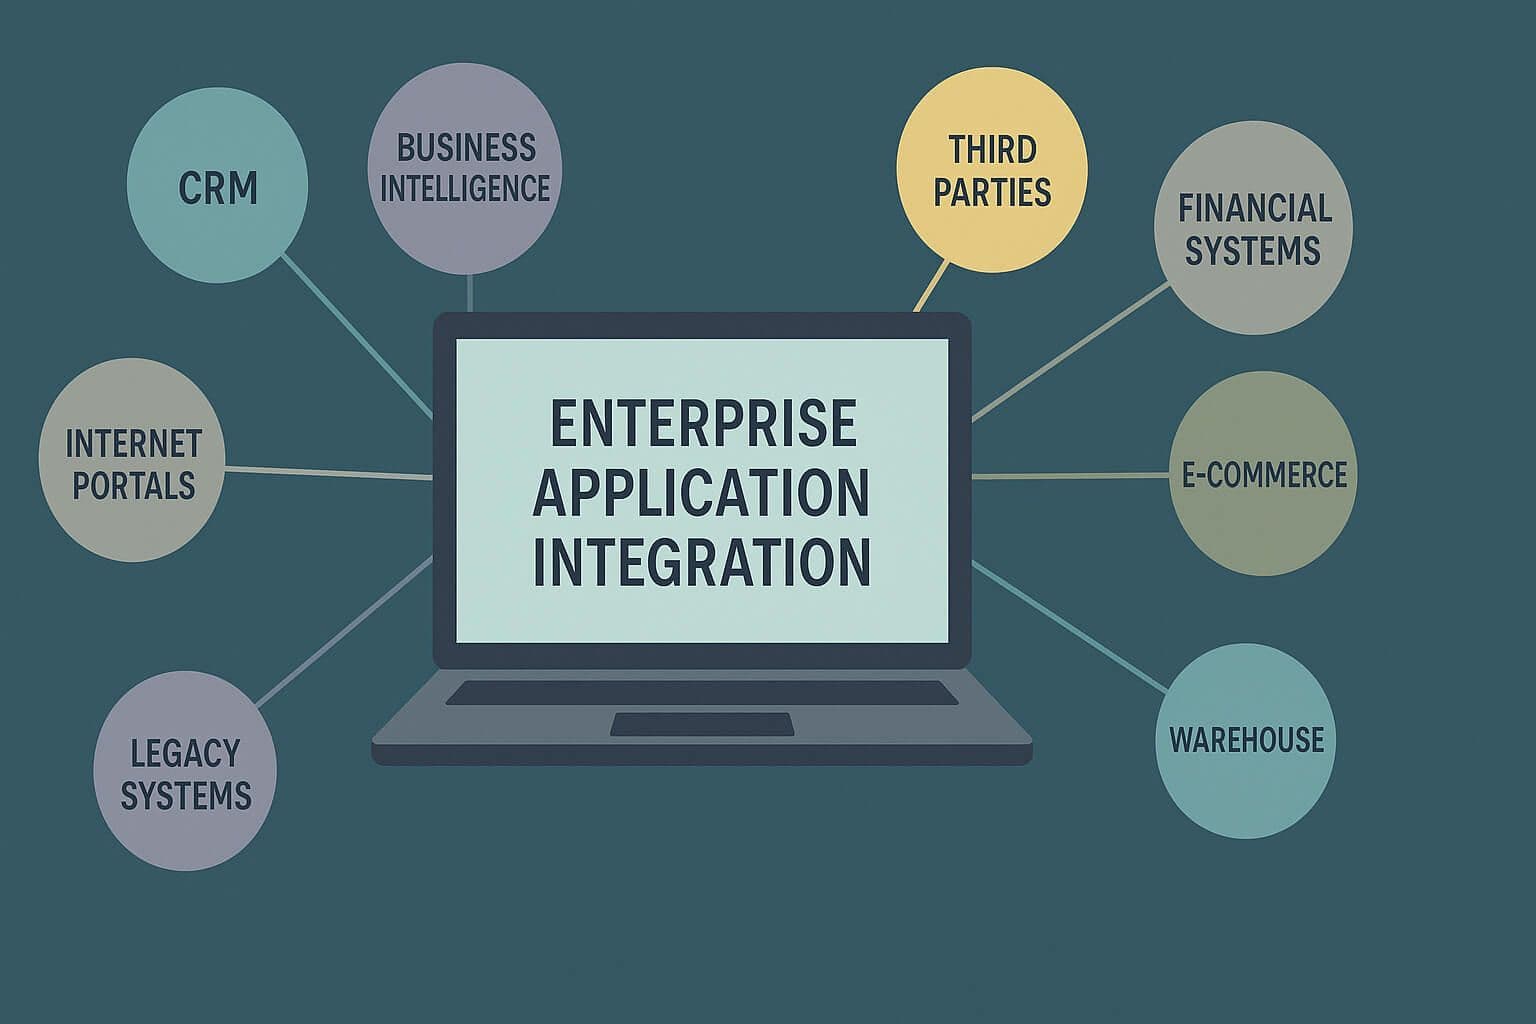
Współczesne przedsiębiorstwa korzystają z wielu systemów i aplikacji, które wspierają różne obszary działalności – od sprzedaży, przez logistykę, aż po obsługę klienta. Problem pojawia się wtedy, gdy te narzędzia nie są ze sobą zintegrowane, co prowadzi do chaosu informacyjnego, błędów i nieefektywności procesów. Enterprise Application Integration (EAI) jest rozwiązaniem, które pozwala połączyć rozproszone systemy w spójny ekosystem, zapewniając płynny przepływ danych i automatyzację…
Przyjazne dla użytkownika formularze to kluczowy element tworzenia optymalnego procesu wprowadzania danych. W artykule omówię najlepsze praktyki w tworzeniu formularzy oraz błędy, które należy unikać, aby zwiększyć użyteczność formularza i zminimalizować czas potrzebny na jego wypełnienie.
Klient podaje wymiary, wybiera tkaninę i kołnierzyk - a krawiec szyje tylko dla niego. Konfigurator ubrań made-to-measure zmienia model operacyjny firmy, nie tylko kanał sprzedaży. Sprawdź, jak go zaprojektować, jaką architekturę wybrać i kiedy inwestycja ma sens.
IWMS, portal najemcy, zgłoszenia serwisowe i dane do raportu ESG w jednym miejscu. Co takie wdrożenie realnie porządkuje, skąd biorą się liczby do raportu i kiedy lepiej zostać przy gotowej platformie.