
Mniej porzuconych wniosków dzięki prostszej ścieżce do finansowania
Klient: Horyzont Capital
Branża: Finanse / FinTech
Większość robo-advisorów działa na prostych regułach, a sztuczna inteligencja zmienia głównie to, co dzieje się wokół portfela: ocenę klienta, rozmowę o wynikach i pracę doradcy. Pokazujemy, gdzie AI realnie pomaga, czego oczekują KNF, ESMA i AI Act oraz kiedy własny robo-advisor się nie zepnie.

CEO
30 cze 2026
Klient z 40 tysiącami złotych do zainwestowania to dla doradcy inwestycyjnego trudny rachunek. Rozmowa wstępna, ankieta, analiza, raport, potem przeglądy co kwartał. Gdyby opłata za zarządzanie wynosiła pół procenta rocznie, taki klient przyniósłby 200 zł przychodu, czyli mniej, niż kosztuje jedno popołudnie pracy specjalisty. Dlatego przez lata dostawał fundusz z półki i numer infolinii. Robo-advisor w fintechu miał tę lukę zamknąć: algorytm dobiera portfel do profilu klienta, pilnuje proporcji i kosztuje ułamek tego, co człowiek. Teraz ten sam produkt wraca z nowym hasłem na sztandarach. Sztuczna inteligencja. I tu zaczyna się nieporozumienie, bo większość działających od lat robo-advisorów nie ma w środku uczenia maszynowego, tylko kilka reguł i teorię portfelową z lat 50. AI zmienia przede wszystkim to, co dzieje się wokół portfela: jak firma poznaje klienta, jak z nim rozmawia, jak pracują doradcy i jak compliance nadąża za tysiącami rachunków.
To rozróżnienie ma wymiar czysto praktyczny, co dobrze widać przy projektowaniu oprogramowania dla branży finansowej. Silnik alokacji buduje się i wycenia inaczej niż warstwę AI, która rozmawia z klientem o jego pieniądzach i nie może przy tym powiedzieć niczego, co nadzór uzna za rekomendację niezgodną z profilem. Zanim firma zdecyduje się na własny produkt, powinna wiedzieć, za którą z tych części właściwie płaci.
Robo-advisor to usługa, w której rekomendację inwestycyjną albo decyzje w portfelu przygotowuje algorytm, a nie człowiek. Urząd KNF w stanowisku w sprawie robo-doradztwa z listopada 2020 r. zaznacza, że stopień skomplikowania algorytmu nie ma znaczenia. Pod definicję podpada zarówno sztuczna inteligencja, jak i proste narzędzia statystyczne.
Ścieżka klienta wygląda u większości dostawców podobnie:
Portfel modelowy powstaje najczęściej z optymalizacji średniej i wariancji, którą Harry Markowitz opisał w 1952 r., albo z jeszcze prostszych reguł w rodzaju „im dłuższy horyzont, tym więcej akcji”. To, co w materiałach sprzedażowych nazywa się algorytmem, bywa w praktyce tabelą, która przypisuje profilowi zestaw wag. Mechanika opiera się na tych samych zasadach dywersyfikacji inwestycji, które stosuje doradca, tyle że zapisanych w kodzie i stosowanych do każdego rachunku bez wyjątków.
Prostota nie jest tu wadą. Reguła daje ten sam wynik dla tych samych danych, więc łatwo ją przetestować i wytłumaczyć klientowi, który po spadkach pyta, dlaczego ma 60% w akcjach. Model trenowany na historycznych notowaniach takich gwarancji nie daje, a jego decyzje trudno odtworzyć po roku. Rozsądniej jest więc zostawić alokację regułom, a uczenie maszynowe wpuścić tam, gdzie jego pomyłka kosztuje mniej.
Robo-advisory dawno przestało być nowinką. Według raportu Condor Capital o przyszłości robo-advisorów aktywa w tym segmencie przekroczyły 1,2 bln dolarów, ale okres gwałtownego wzrostu zamienił się w umiarkowany. W tym samym opracowaniu jest lista wycofań. Goldman Sachs sprzedał Marcus Invest firmie Betterment w czerwcu 2024 r., JPMorgan zamknął usługę Automated Investing, a UBS wygasza platformę Advice Advantage.
Powód jest arytmetyczny. Niska opłata od małych portfeli daje mały przychód z klienta, a pozyskanie klienta w finansach tanie nie jest. Model spina się przy bardzo dużej skali albo tam, gdzie klienci już są, czyli w banku albo w aplikacji maklerskiej. Stąd popularność rozwiązań w modelu white label, w których instytucja oferuje pod własną marką silnik dostarczony przez wyspecjalizowaną firmę. Condor wskazuje sztuczną inteligencję jako główne pole konkurencji w doradztwie finansowym. Przykładem jest Robinhood, który przejął Pluto, start-up rozwijający planowanie finansowe oparte na AI, i w marcu 2025 r. uruchomił własnego robo-advisora. Autorzy raportu dodają jednak, że regulacje ograniczają wdrażanie w pełni autonomicznego doradztwa opartego na AI.
Poniższe zastosowania łączy jedna cecha. AI przygotowuje, podpowiada albo tłumaczy, a o składzie portfela nadal decydują reguły, które da się sprawdzić.
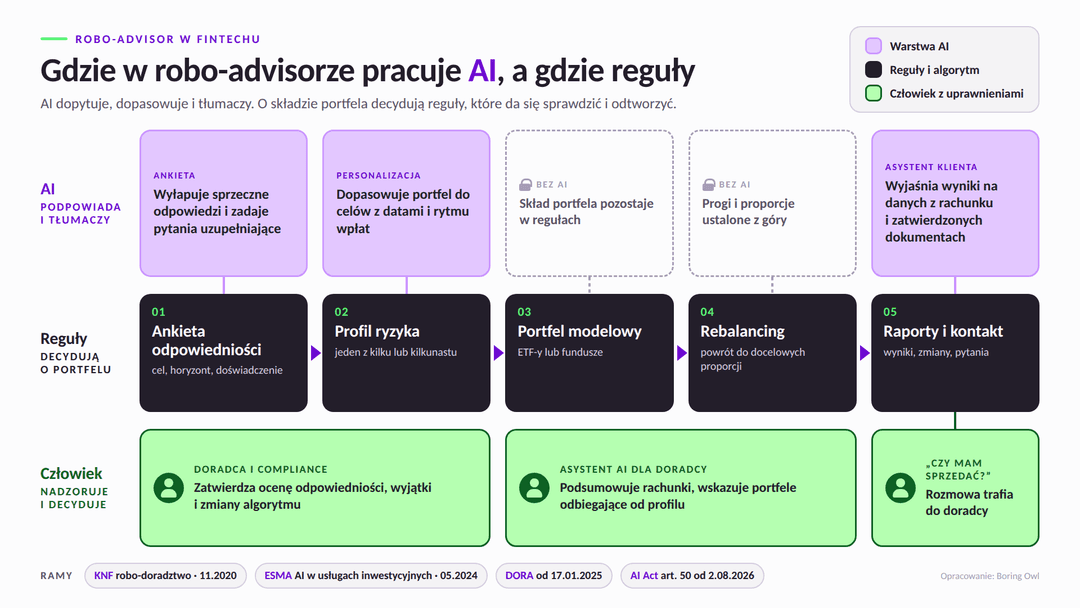
KNF oczekuje, że elektroniczna ankieta będzie miała mechanizmy wychwytujące sprzeczne odpowiedzi. Klasyczny formularz robi to regułami: jeśli ktoś deklaruje brak doświadczenia i jednocześnie handel kontraktami terminowymi, pojawia się ostrzeżenie. Model językowy może pójść dalej. Przeczyta odpowiedź opisową („odkładam na wkład własny, mieszkanie kupujemy za dwa lata”), zauważy, że nie pasuje do deklarowanego dziesięcioletniego horyzontu, i zada pytanie uzupełniające, zamiast przepuścić wniosek.
Brytyjski nadzór pokazał, dlaczego to ma znaczenie. W przeglądzie usług automatycznego inwestowania z 2018 r. FCA stwierdziła, że wiele firm nie oceniało właściwie wiedzy i doświadczenia klientów, ich celów ani zdolności do poniesienia straty. Niektóre uznawały wręcz, że ich usługa pasuje każdemu, niezależnie od doświadczenia. Granica jest jedna: AI może dopytać, ale nie może podsuwać odpowiedzi, które przesuną klienta do bardziej ryzykownego profilu. Tę zasadę trzeba zapisać w projekcie całego procesu onboardingu użytkownika, a nie tylko w instrukcji dla modelu.
Klasyczny robo-advisor rozkłada klientów do kilku przegródek. Dane pozwalają na więcej. Portfel może odpowiadać konkretnym celom z datami, na przykład wkładowi własnemu za trzy lata i emeryturze za dwadzieścia, uwzględniać rytm wpłat widoczny w historii rachunku i podpowiadać kolejny krok, gdy klient przestaje dopłacać. Działa to podobnie jak systemy rekomendacyjne w handlu, z tą różnicą, że każda podpowiedź musi mieścić się w ocenie odpowiedniości. Druga warstwa to zachowanie klienta. Model predykcyjny może wskazać osoby, które w czasie spadków logują się kilka razy dziennie i są blisko wypłacenia wszystkiego w najgorszym momencie. Aplikacja pokaże im wtedy spokojne wyjaśnienie sytuacji albo zaproponuje rozmowę z doradcą.
Cena personalizacji jest łatwa do przewidzenia. Każdy dodatkowy wariant portfela trzeba przetestować i opisać dla nadzoru. Pięć profili da się przejrzeć w jedno popołudnie. Pięćset już nie.
Po spadkach klienci pytają zwykle o trzy rzeczy: dlaczego stracili, co zrobił algorytm i czy powinni coś zmienić. Asystent oparty na dużym modelu językowym (LLM) może odpowiedzieć na dwa pierwsze pytania na podstawie danych z rachunku i zatwierdzonych materiałów firmy. Technicznie służy do tego RAG, czyli wyszukiwanie w bazie wiedzy przed wygenerowaniem odpowiedzi. Model nie improwizuje, tylko buduje odpowiedź z dokumentów, które przeszły przez compliance, i z liczb pobranych z systemu transakcyjnego.
Trzecie pytanie jest groźne. „Czy mam sprzedać?” wymaga odpowiedzi, która w świetle MiFID II może być rekomendacją inwestycyjną. Asystent musi rozpoznać taki moment i przekazać rozmowę do procesu oceny odpowiedniości albo do doradcy. Od 2 sierpnia 2026 r. obowiązuje też art. 50 AI Act: klient ma wiedzieć, że rozmawia z systemem AI, chyba że wynika to jasno z kontekstu.
Projekt chatbota AI dla instytucji finansowej najlepiej zacząć od listy tematów, których bot nie podejmuje. Lista tematów, które ma obsłużyć, powstaje później i zwykle jest krótsza, niż zakładano.
Najmniej efektowne zastosowania najłatwiej obronić przed zarządem i nadzorem. Morgan Stanley, według opisu wdrożenia opublikowanego przez OpenAI, udostępnił doradcom wewnętrznego asystenta, który odpowiada na pytania na podstawie około 100 tys. dokumentów firmy. Korzysta z niego 98% zespołów doradczych w dziale wealth management. Drugie narzędzie, Debrief, zamienia nagranie spotkania z klientem w notatkę i listę zadań. Bank zbudował też system ewaluacji, czyli regularnych testów jakości odpowiedzi ocenianych przez ekspertów.
W mniejszej firmie odpowiednikiem może być asystent, który przed rozmową przygotowuje doradcy podsumowanie rachunku, albo model przeglądający portfele pod kątem odejścia od profilu klienta. Takie narzędzia mają dodatkową zaletę: według KNF systemy wspierające decyzje pracownika nie są robo-doradztwem. Mechanika przypomina wykrywanie nadużyć w ubezpieczeniach: model wskazuje przypadki do sprawdzenia, a decyzję podejmuje człowiek.
Klient: Horyzont Capital
Branża: Finanse / FinTech
W Polsce robo-doradztwo nie wymaga osobnego zezwolenia. Podlega jednak tym samym przepisom ustawy o obrocie instrumentami finansowymi co tradycyjne doradztwo, więc świadczy je firma inwestycyjna z odpowiednią licencją. Ze stanowiska KNF wynika kilka konkretnych wymagań. Algorytm ma być obiektywny i nie faworyzować instrumentów z grupy kapitałowej dostawcy. Projekt, testy i każda zmiana algorytmu muszą być udokumentowane i okresowo przeglądane. W merytorycznej części usługi, czyli przy ocenie odpowiedniości i formułowaniu rekomendacji, uczestniczą osoby z uprawnieniami, a klient ma łatwy dostęp do kontaktu z pracownikiem. Model hybrydowy, łączący automat z doradcą, jest dopuszczalny.
Na poziomie unijnym ESMA wydała 30 maja 2024 r. oświadczenie o AI w usługach inwestycyjnych. Zarząd firmy ma rozumieć, jak w firmie używa się AI, i sprawować nad tym nadzór. Firma powinna dokumentować źródła danych, algorytmy i ich zmiany w czasie, a systemy AI poddawać testom w skrajnych warunkach rynkowych. Najbardziej praktyczny punkt dotyczy pracowników. ESMA oczekuje kontroli nad narzędziami AI, których używają, także zewnętrznymi w rodzaju ChatGPT i także wtedy, gdy kierownictwo o nich nie wie. Doradca wklejający wyciąg z rachunku klienta do publicznego czatu to realne ryzyko, nie teoria.
Silnik alokacji oparty na regułach bywa najprostszym elementem całego systemu. Większość harmonogramu pochłaniają części, których klient nie widzi.
Pierwszą jest integracja z domem maklerskim lub depozytariuszem: składanie zleceń, odczyt pozycji i gotówki, ceny, korekty, obsługa zleceń częściowo zrealizowanych. Od jakości tych interfejsów zależy, czy rebalancing wykona się tego samego dnia, czy utknie w kolejce plików wymiany danych.
Drugą jest pamięć systemu. Po dwóch latach, przy reklamacji albo kontroli, trzeba odtworzyć, którą wersję ankiety wypełnił klient, jaką wersją reguł wyliczono mu portfel i kto zatwierdził wyjątek. Oznacza to wersjonowanie ankiet i reguł oraz ślad audytowy każdej rekomendacji. Jeśli w produkcie działa model językowy, dochodzi zapis rozmów, ocen jakości i kosztów, do czego służą narzędzia takie jak Langfuse do monitorowania aplikacji LLM.
Trzecią jest panel dla doradcy z uprawnieniami. Obsługuje wyjątki, klientów oznaczonych jako wymagających szczególnej ochrony i sytuacje, w których asystent AI przekazał rozmowę człowiekowi. FCA w swoim przeglądzie wytknęła firmom, że liczyły na to, iż klient sam zgłosi swoją trudną sytuację. System powinien umieć ją zauważyć.
Czwarta to odporność operacyjna. Od 17 stycznia 2025 r. instytucje finansowe w UE stosują rozporządzenie DORA, które obejmuje także zewnętrznych dostawców usług ICT. Dostawca modelu językowego w chmurze jest jednym z nich, więc potrzebne są umowa z odpowiednimi zapisami, ocena ryzyka operacyjnego i plan na wypadek, gdyby usługa przestała działać.
Osobną pozycją są regularne testy bezpieczeństwa aplikacji. Aplikacja, która może składać zlecenia w imieniu klienta, jest atrakcyjnym celem ataku.
Amerykańscy dostawcy chętnie reklamują funkcje podatkowe, na przykład tax-loss harvesting, czyli sprzedaż pozycji ze stratą w celu obniżenia podatku. Projektuje się je pod tamtejsze prawo i nie przenoszą się jeden do jednego na polski PIT-38. U nas większą rolę grają rachunki z preferencją podatkową: IKE, IKZE, a od 1 stycznia 2027 r. osobiste konta inwestycyjne.
Sejm uchwalił ustawę o OKI w lipcu 2026 r. Zgodnie z założeniami Ministerstwa Finansów zwolnienie z podatku obejmie aktywa inwestycyjne, takie jak akcje i jednostki funduszy, do 100 tys. zł oraz aktywa oszczędnościowe, takie jak lokaty i obligacje skarbowe, do 25 tys. zł. Nadwyżkę opodatkuje się stawką równą 19% stopy referencyjnej NBP, w 2027 r. będzie to 0,85%. Konta poprowadzą banki, domy maklerskie, zakłady ubezpieczeń i fundusze inwestycyjne. Ministerstwo szacuje, że do 2040 r. trafi dzięki nim na warszawską giełdę około 74 mld zł. Dla produktu oznacza to konkretne wymagania. Automat musi wiedzieć, w jakim rachunku działa, rozróżniać aktywa inwestycyjne od oszczędnościowych, pilnować limitów i pokazywać klientowi skutek podatkowy przed zmianą alokacji. To zadanie dla reguł. AI przyda się raczej do wytłumaczenia zasad komuś, kto pierwszy raz otwiera rachunek inwestycyjny.
Z opisanej wyżej ekonomiki i wymagań nadzoru wynika kilka sytuacji, w których budowa własnego produktu to zły pomysł:
W takich przypadkach rozsądniejsza jest integracja gotowego silnika w modelu white label albo start od wewnętrznego asystenta dla doradców. Ten drugi wariant daje firmie doświadczenie z modelami językowymi na własnych danych, a ryzyko regulacyjne jest mniejsze, bo decyzję wciąż podejmuje człowiek.
FAQ
Blog
Dywersyfikacja to kluczowy element każdej dobrze zbudowanej strategii inwestycyjnej, umożliwiający minimalizację ryzyka i maksymalizację potencjalnych zysków. Poprzez rozproszenie kapitału w różnorodne aktywa, inwestorzy mogą lepiej chronić swoje portfele przed nagłymi spadkami wartości poszczególnych inwestycji.
Machine learning, to dziedzina informatyki skupiająca się na tworzeniu systemów, które potrafią uczyć się i dostosowywać do dostarczanych im danych. Jest to technologia bardzo ważna w dzisiejszym świecie, ponieważ pozwala na automatyzację procesów i zwiększenie efektywności w wielu dziedzinach, takich jak rozpoznawanie obrazów, analiza tekstu czy prognozowanie pogody.
Model biznesowy White Label to sposób prowadzenia działalności przez firmę, która oferuje swoje produkty lub usługi pod marką innego przedsiębiorstwa. W praktyce oznacza to, że firma korzystająca z tego modelu wykorzystuje gotowe rozwiązania dostarczone przez inną firmę i sprzedaje je pod swoją własną marką.
W świecie AI, duże modele językowe (LLM) stają się kluczowym elementem ewolucji. Pozwalają maszynom na naturalne 'rozumienie' i generowanie języka ludzkiego. Na czym jednak polega ich działanie? Jak wpłynęły na przełom w sztucznej inteligencji? Sprawdźmy to!
Sztuczna inteligencja rozwija się w błyskawicznym tempie, a jednym z jej najnowszych i najbardziej obiecujących osiągnięć jest technologia RAG (Retrieval-Augmented Generation). To innowacyjne podejście łączy możliwości generowania tekstu przez AI z dynamicznym wyszukiwaniem informacji w zewnętrznych źródłach. Dzięki temu odpowiedzi są nie tylko poprawne językowo, ale także aktualne i oparte na zweryfikowanych danych.
Wycena ryzyka i szkody, wykrywanie wyłudzeń, obsługa zgłoszeń od pierwszego kontaktu do wypłaty. Gdzie AI w ubezpieczeniach daje mierzalny efekt, co pozwalają zautomatyzować przepisy i kiedy lepiej zostać przy regułach i doświadczonym likwidatorze.