
Mniej porzuconych wniosków dzięki prostszej ścieżce do finansowania
Klient: Horyzont Capital
Branża: Finanse / FinTech
Treasury Management System zbiera salda ze wszystkich banków, prognozuje przepływy pieniężne i pokazuje ekspozycję walutową oraz odsetkową w jednym miejscu. Wyjaśniamy, jak działa TMS, z czym trzeba go zintegrować i kiedy lepiej sprawdza się gotowe narzędzie, a kiedy moduł budowany na miarę.

CEO
29 lip 2026
Treasury Management System (TMS) to oprogramowanie, które pokazuje, ile pieniędzy firma ma dziś na wszystkich rachunkach, ile będzie miała za tydzień i za kwartał oraz na jakie ryzyka finansowe jest wystawiona. Pobiera dane z banków, ERP i systemu księgowego, a potem zamienia je w pozycję gotówkową, prognozę płynności i obraz ekspozycji walutowej. Brzmi jak zadanie dla arkusza kalkulacyjnego. Do pewnej skali tak właśnie jest. Kłopot zaczyna się, gdy rachunków jest kilkanaście, spółek kilka, a część przychodów i kosztów rozlicza się w euro albo dolarach. Poranne sprawdzenie sald zajmuje wtedy godzinę, prognoza powstaje z plików przysyłanych przez kolejne działy, a odpowiedź na pytanie zarządu, ile firma może bezpiecznie wydać w przyszłym miesiącu, wymaga dnia pracy. Każde ręczne przepisanie to okazja do pomyłki. W finansach taka pomyłka wychodzi na jaw zwykle w najgorszym momencie: kiedy bank odrzuca przelew.
Jako software house budujemy systemy dla działów finansowych i łączymy je z bankami oraz ERP. Poniżej opisujemy, jak działa TMS, które funkcje realnie wpływają na płynność i kontrolę ryzyka, z czym trzeba go zintegrować i jak podejść do wyboru między gotowym produktem a własnym rozwiązaniem. Przepisy i rachunkowość zabezpieczeń zostawiamy specjalistom. Zajmujemy się narzędziem.
Treasury to obszar firmy odpowiedzialny za gotówkę: jej dostępność, finansowanie działalności, lokowanie nadwyżek i ograniczanie ryzyk finansowych. W dużych grupach zajmuje się tym osobny dział skarbu. W średnich firmach zwykle dyrektor finansowy z jedną lub dwiema osobami. TMS jest ich podstawowym narzędziem pracy.
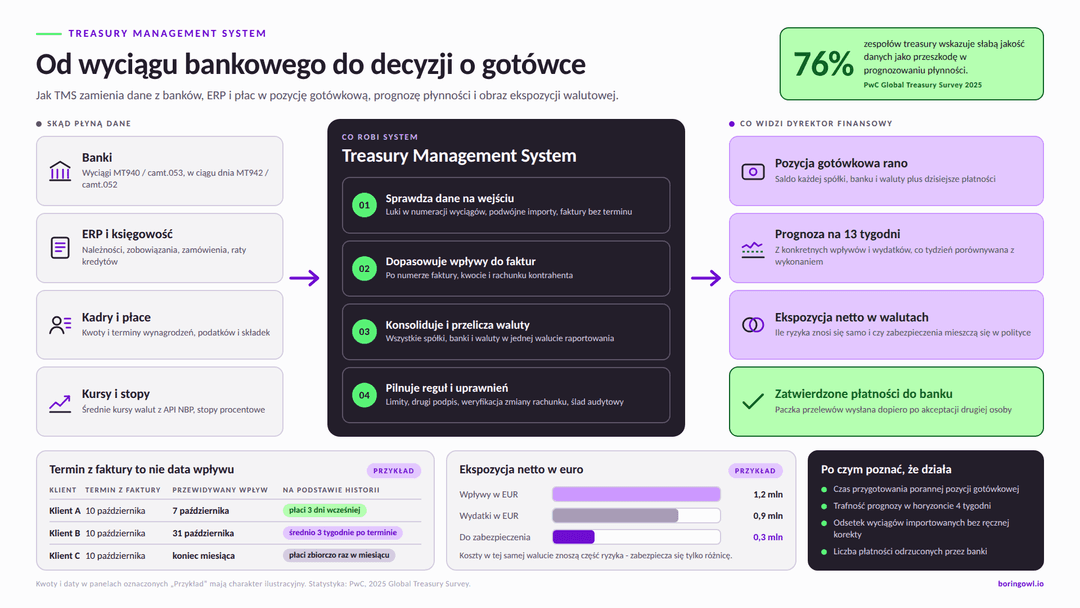
Różnicę względem ERP najłatwiej pokazać na osi czasu. System ERP wspierający całą firmę i program księgowy rejestrują to, co już się wydarzyło: fakturę, płatność, przyjęcie towaru. TMS patrzy na gotówkę dziś i w nadchodzących tygodniach. Mniej interesuje go to, że wystawiono fakturę na 200 tys. zł, bardziej to, kiedy te pieniądze naprawdę wpłyną i na który rachunek.
Typowy system treasury łączy kilka obszarów. Podstawą jest pozycja gotówkowa, czyli aktualny stan środków na wszystkich rachunkach, i prognoza przepływów pieniężnych. Obok nich działają moduły do zarządzania ryzykiem walutowym i odsetkowym, ewidencja kredytów, lokat i gwarancji, obsługa płatności z kontrolą uprawnień oraz rejestr rachunków bankowych i pełnomocnictw. TMS współpracuje z controllingiem, który ocenia wyniki firmy, ale odpowiada na inne pytanie. Controlling mówi, czy firma zarabia. Treasury - czy ma czym zapłacić.
Nie każda firma potrzebuje wszystkich modułów. Producent eksportujący do Niemiec zacznie od walut i prognozy, grupa kilkunastu spółek od konsolidacji sald. Spółka z jednym rachunkiem w jednym banku poradzi sobie bez TMS. Wystarczy jej dobre oprogramowanie księgowe z raportami finansowymi i starannie prowadzony arkusz.
Pozycja gotówkowa odpowiada na proste pytanie: ile pieniędzy firma ma do dyspozycji dziś, po uwzględnieniu przelewów, które już wyszły, i wpływów, które na pewno przyjdą. Bez systemu ktoś co rano loguje się do kolejnych bankowości internetowych, kopiuje salda do pliku i przelicza waluty po kursie, który akurat znalazł. TMS pobiera te dane sam. Banki udostępniają wyciągi w ustandaryzowanych formatach. MT940 to starszy format dziennego wyciągu, wywodzący się z sieci SWIFT, a camt.053 to jego odpowiednik w nowszym standardzie ISO 20022, zapisany w XML. Wiele banków oferuje także wyciągi śróddzienne (MT942 lub camt.052), które pokazują ruch na rachunku w trakcie dnia. System przyjmuje pliki, rozpoznaje transakcje i przelicza je na walutę raportowania, na przykład po kursach średnich pobieranych automatycznie z API Narodowego Banku Polskiego.
Weźmy firmę dystrybucyjną z trzema spółkami, rachunkami w pięciu bankach i rozliczeniami w złotych, euro i dolarach. Po wdrożeniu pozycji gotówkowej dyrektor finansowy widzi rano jeden ekran: saldo każdej spółki, banku i waluty, a obok płatności zaplanowane na dziś. Jeśli na rachunku euro jednej spółki brakuje środków, a druga ma nadwyżkę, widać to przed wysłaniem przelewów. Nie po telefonie od zniecierpliwionego dostawcy.
Zebranie sald to połowa pracy. Drugą połową jest uzgodnienie wpływów z fakturami. Gdy system sam dopasowuje przelew do należności po numerze faktury, kwocie i rachunku kontrahenta, pozycja gotówkowa pokazuje również, kto zapłacił, a kto się spóźnia. Z tej samej informacji korzysta później prognoza.
Pozycja gotówkowa mówi, jak jest. Prognoza mówi, jak będzie. Z tą drugą nawet duże firmy mają problem: w badaniu PwC Global Treasury Survey 2025, przeprowadzonym wśród 350 menedżerów odpowiedzialnych za treasury, 52 proc. firm o przychodach od 1 do 10 mld dolarów przyznało, że dane do prognoz wciąż zbiera ręcznie. Słabą jakość danych jako przeszkodę w prognozowaniu wskazało 76 proc. respondentów.
Prognozę buduje się zwykle w kilku horyzontach. Krótki, dzienny lub tygodniowy, służy do planowania płatności i sprawdzenia, czy wystarczy środków na wynagrodzenia i podatki. W finansach popularny jest horyzont 13 tygodni, czyli kwartał rozpisany tydzień po tygodniu. Prognoza na 12 miesięcy łączy się z budżetem i planem finansowania. Im dalej w przyszłość, tym mniej konkretnych dokumentów, a więcej założeń.
Krótkoterminową prognozę najlepiej liczyć metodą bezpośrednią, czyli z konkretnych wpływów i wydatków. System bierze z ERP niezapłacone faktury sprzedażowe i zakupowe, dokłada terminy wynagrodzeń, podatków i składek, harmonogramy rat kredytów i leasingu oraz zatwierdzone zakupy inwestycyjne. Do tego dochodzą pozycje cykliczne, jak czynsze czy abonamenty. Ogólne zasady zarządzania przepływami pieniężnymi pozostają te same, zmienia się tylko to, że liczby aktualizują się same.
Najczęstszy błąd prostych prognoz to założenie, że klient zapłaci w terminie z faktury. Jedni płacą zawsze kilka dni wcześniej, inni z trzytygodniowym poślizgiem, jeszcze inni zbiorczo pod koniec miesiąca. TMS może wyznaczać przewidywaną datę wpływu dla każdego odbiorcy na podstawie historii jego płatności. Tu dobrze sprawdza się uczenie maszynowe w praktyce biznesowej. Model uczy się na wcześniejszych fakturach i bierze pod uwagę kwotę, sezon czy zmianę zachowania klienta w ostatnich miesiącach. Na początek wystarczy jednak średnie opóźnienie liczone osobno dla każdego kontrahenta. Ta prosta zmiana często poprawia prognozę bardziej niż wyrafinowany model zbudowany na nieuporządkowanych danych.
Prognoza, której nikt nie konfrontuje z rzeczywistością, szybko traci wiarygodność. Dlatego system co tydzień zestawia plan z wykonaniem i pokazuje różnice w podziale na kategorie: wpływy od klientów, płatności do dostawców, wynagrodzenia, podatki, inwestycje. Jeśli wpływy od jednej grupy odbiorców są regularnie zawyżone, na przykład o kilkanaście procent, widać to po kilku tygodniach i można poprawić założenie. Tak w codziennej pracy wygląda analiza predykcyjna w biznesie. Mniej przewidywania przyszłości, więcej cierpliwego sprawdzania, gdzie model się myli.
Klient: Horyzont Capital
Branża: Finanse / FinTech
Ekspozycja finansowa to kwota, której wartość w złotych zmieni się razem z kursem waluty lub stopą procentową. W cytowanym badaniu PwC ryzyko walutowe wskazało jako najbardziej dotkliwe 83 proc. respondentów, a 36 proc. nadal zarządza ekspozycją walutową w ręcznych narzędziach.
Ekspozycja walutowa powstaje w wielu miejscach jednocześnie: w należnościach i zobowiązaniach w walutach, w zamówieniach, które nie stały się jeszcze fakturami, w kredytach i środkach na rachunkach walutowych. TMS zbiera te pozycje i wylicza ekspozycję netto dla każdej waluty i każdego okresu. Często okazuje się wtedy, że część ryzyka znosi się sama. Firma, która kupuje komponenty w euro i w euro sprzedaje gotowe produkty, musi zabezpieczać tylko różnicę, a nie całe przychody. Na tej podstawie dział finansów realizuje politykę zabezpieczeń. Najprostszym instrumentem jest kontrakt forward, czyli umowa z bankiem na wymianę określonej kwoty waluty w konkretnym dniu po kursie ustalonym dziś. Polityka może zakładać, że ekspozycja na najbliższy kwartał jest zabezpieczona w większym stopniu niż ta na kolejne miesiące. System pilnuje, czy faktyczny poziom zabezpieczenia mieści się w przyjętych widełkach, i ostrzega, gdy nowe duże zamówienie w walucie wypycha go poza nie. Decyzję o poziomie zabezpieczeń podejmuje zarząd z doradcami. Narzędzie ma dostarczyć im aktualne liczby.
Ryzyko stopy procentowej dotyczy przede wszystkim kredytów i leasingu o zmiennym oprocentowaniu. TMS przechowuje harmonogramy wszystkich umów finansowania i pozwala policzyć, o ile wzrosną koszty odsetek, jeśli stopy pójdą w górę o punkt procentowy. Do tego dochodzi ryzyko kontrahenta, w tym przypadku banku. System pokazuje, ile środków firma trzyma w każdej instytucji, i sygnalizuje przekroczenie wewnętrznego limitu.
Scenariusze można liczyć prosto, zmieniając jeden parametr: kurs euro niższy o 5 proc., największy klient płacący miesiąc później. Przy bardziej złożonych analizach przydaje się metoda Monte Carlo, która symuluje tysiące możliwych przebiegów i zamiast jednej liczby pokazuje rozkład wyników. Zarząd dowiaduje się wtedy nie tylko, jaki jest scenariusz bazowy, ale też jak prawdopodobny jest ten, w którym zabraknie gotówki.
Każdy system, który dotyka przelewów, jest systemem bezpieczeństwa. TMS może wysyłać zlecenia do banków w standardowym formacie pain.001, czyli komunikacie ISO 20022 z poleceniem przelewu. Dzięki temu płatności wielu spółek i banków przygotowuje się w jednym miejscu. W grupach kapitałowych taki model nazywa się fabryką płatności (payment factory). Wygoda jest duża. Ryzyko też.
Ważniejsze od samej wysyłki są reguły wokół niej. Osoba, która przygotowuje paczkę przelewów, nie może jej zatwierdzić. Płatności powyżej ustalonej kwoty wymagają drugiego podpisu. Zmiana numeru rachunku dostawcy uruchamia osobną ścieżkę weryfikacji, bo e-mail z prośbą o przelew na „nowy rachunek" to popularna metoda wyłudzeń. System może przy okazji sprawdzać, czy rachunek kontrahenta figuruje na białej liście podatników VAT. Wszystko to jest częścią szerszego zarządzania ryzykiem operacyjnym, czyli ryzykiem strat wynikających z błędów ludzi, procesów i systemów. Dostęp do systemu powinien być spięty z kontami firmowymi przez system jednokrotnego logowania (SSO). Odejście pracownika oznacza wtedy wyłączenie jednego konta, a nie przeszukiwanie kilku aplikacji. Każde zatwierdzenie płatności zabezpiecza dodatkowo uwierzytelnianie wieloskładnikowe (MFA).
Trzecim filarem jest ślad audytowy, czyli zapis tego, kto, kiedy i co zmienił w systemie. Gdy audytor pyta, kto zatwierdził przelew sprzed pół roku i czy wcześniej ktoś zmieniał rachunek odbiorcy, odpowiedź powinna zająć minutę. Przed uruchomieniem produkcyjnym system z dostępem do płatności dobrze jest poddać niezależnemu audytowi bezpieczeństwa aplikacji.
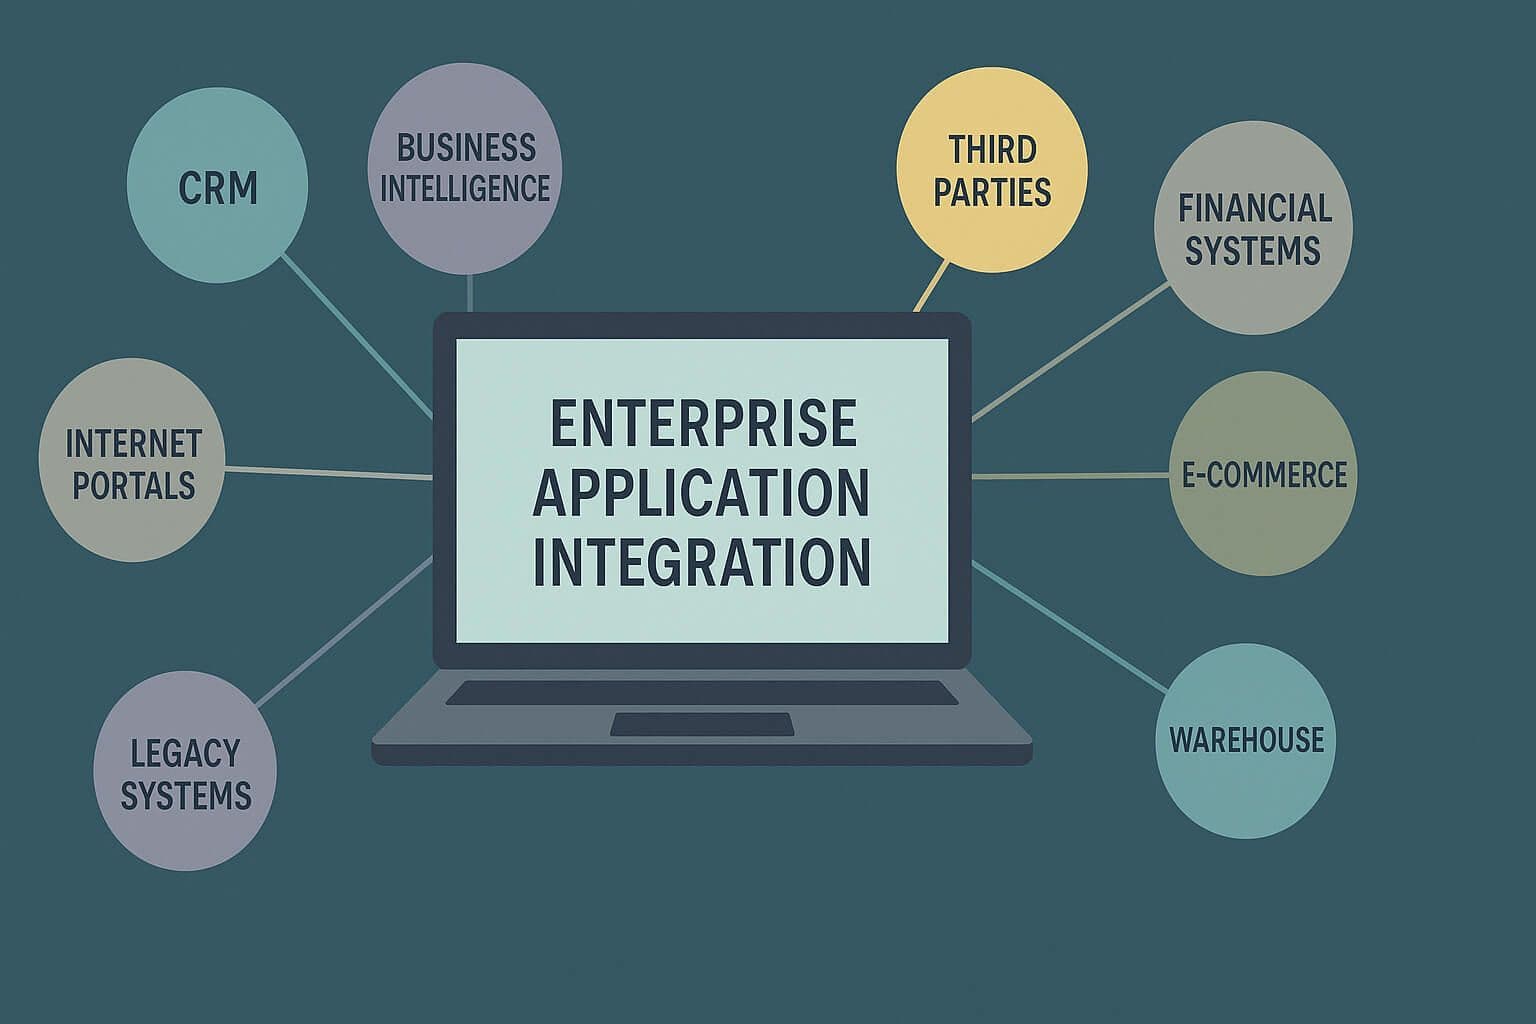
TMS jest tak dobry, jak dane, które do niego trafiają. Większość pracy przy wdrożeniu to integracje, a nie ekrany. System łączy się z kilkoma rodzajami źródeł:
Każdy bank robi to trochę inaczej. Jeden oferuje nowoczesne API do wymiany danych, czyli interfejs, przez który programy komunikują się bez udziału człowieka. Inny udostępnia tylko pliki generowane raz dziennie. Dobrze zaprojektowana warstwa integracyjna ukrywa te różnice przed resztą systemu, więc nowy bank oznacza nowy adapter, a nie przebudowę prognozy. Na tej zasadzie opiera się integracja systemów w przedsiębiorstwie (EAI). Dane z wielu źródeł trzeba sprawdzać już na wejściu. Wyciąg z luką w numeracji, dwukrotnie zaimportowany plik albo faktura bez terminu płatności potrafią przesunąć pozycję gotówkową o miliony. Dlatego walidacja danych przed zapisem jest jednym z pierwszych elementów, które projektujemy. Tam, gdzie liczy się aktualność, przydają się też powiadomienia wysyłane przez bank lub ERP w chwili zdarzenia, czyli webhooki w aplikacji webowej.
Dane trzeba jeszcze czytelnie pokazać. Dyrektor finansowy nie potrzebuje stu tabel. Potrzebuje pozycji dnia, prognozy na 13 tygodni z zaznaczonym minimalnym poziomem gotówki, ekspozycji netto w walutach i wykorzystania limitów kredytowych. Dobrze zaprojektowany dashboard aplikacji oszczędza więcej czasu niż kolejny raport w PDF.
Na rynku jest sporo gotowych systemów treasury, dziś najczęściej w modelu SaaS. Dobrze sprawdzają się w dużych grupach o typowych procesach: mają przygotowane połączenia z wieloma bankami, moduły do instrumentów pochodnych i rachunkowości zabezpieczeń, rozbudowane raporty. Mają też swoją cenę. Opłata rośnie wraz z liczbą spółek, rachunków i modułów, a wdrożenie i tak wymaga integracji z ERP firmy.
Dla wielu średnich firm pełny TMS to za dużo. Potrzebują przede wszystkim automatycznej pozycji gotówkowej i wiarygodnej prognozy, połączonych z systemami, których już używają. Własne rozwiązanie ma sens przede wszystkim wtedy, gdy:
Często wybierany jest wariant pośredni: gotowy TMS do płatności i instrumentów finansowych, a obok własna warstwa integracji i prognoz. Szczególnie wyraźnie widać to w oprogramowaniu dla branży finansowej i fintech, gdzie przepływy pieniężne są jednocześnie produktem firmy. Gotowy system rzadko obsłuży tam wszystkie przypadki bez dopisywania kodu.
Wdrożenia TMS nie trzeba zaczynać od wszystkiego naraz. Najlepiej działa podejście etapowe, w którym każdy krok daje działowi finansów coś użytecznego:
TMS nie zastąpi dyrektora finansowego ani polityki ryzyka. Zdejmuje za to z zespołu ręczne zbieranie danych i daje mu czas na to, co ważniejsze: decyzje. Jeśli chcesz sprawdzić, jak taki moduł mógłby wyglądać w Twojej firmie i z jakimi systemami musiałby się połączyć, napisz do zespołu Boring Owl. Budujemy aplikacje webowe na zamówienie, także dla działów finansowych.
FAQ
Blog
ERP, czyli Enterprise Resource Planning, to system informatyczny, który pozwala na zintegrowanie różnych procesów biznesowych w jednym systemie. Jest to narzędzie, które umożliwia zarządzanie zasobami przedsiębiorstwa, takimi jak finanse, sprzedaż, księgowość, czy zarządzanie projektami.
Controling w biznesie to nieodzowny element zarządzania, stanowiący fundament sukcesu każdej organizacji. Ten dynamiczny proces, obejmujący przede wszystkim analizę, planowanie i kontrolę wyników, pozwala zidentyfikować problemy, możliwe ryzyka oraz koszty i przyczynia się do lepszego przewidywania przyszłości firmy.
Zarządzanie finansami to jeden z kluczowych elementów prowadzenia każdej firmy, niezależnie od jej wielkości czy branży. Tradycyjne metody księgowości coraz częściej ustępują miejsca nowoczesnym narzędziom, które pozwalają na automatyzację i większą kontrolę nad przepływem pieniędzy. Accounting software, czyli oprogramowanie księgowe, wspiera przedsiębiorców w codziennym monitorowaniu kosztów, wystawianiu faktur oraz tworzeniu raportów finansowych.
Zarządzanie przepływami pieniężnymi (cash flow management) jest jednym z najważniejszych aspektów prowadzenia firmy, niezależnie od jej wielkości czy branży. Skuteczne zarządzanie cash flow pozwala nie tylko na utrzymanie płynności finansowej, ale również na zaplanowanie inwestycji i optymalizację kosztów operacyjnych. W tym artykule przedstawimy kluczowe strategie, które pomogą Ci lepiej kontrolować i zarządzać przepływami pieniężnymi w Twojej organizacji, zwiększając tym samym stabilność…
Ryzyko operacyjne to zagrożenia wynikające z błędów, awarii lub nieprawidłowych działań systemów, najczęściej związane z technologiami informatycznymi. Celem każdej organizacji jest minimalizacja takich ryzyk, ale jak je właściwie określić? W tym artykule opiszemy poszczególne kroki tego procesu.
Współczesne przedsiębiorstwa korzystają z wielu systemów i aplikacji, które wspierają różne obszary działalności – od sprzedaży, przez logistykę, aż po obsługę klienta. Problem pojawia się wtedy, gdy te narzędzia nie są ze sobą zintegrowane, co prowadzi do chaosu informacyjnego, błędów i nieefektywności procesów. Enterprise Application Integration (EAI) jest rozwiązaniem, które pozwala połączyć rozproszone systemy w spójny ekosystem, zapewniając płynny przepływ danych i automatyzację…